
SpaceX tham vọng thay thế AT&T, T-Mobile và Verizon: Canh bạc đắt đỏ đến đâu?
SpaceX đang chi hàng chục tỷ USD để mua băng tần thấp, xây dựng mạng di động mặt đất kết hợp Starlink nhằm trở thành nhà mạng lớn thứ tư tại Mỹ. Giới phân tích đặt câu hỏi liệu canh bạc này có đủ sức phá vỡ thế độc quyền của ba ông lớn viễn thông, hay chỉ là một lời hứa đắt giá nữa trong ngành.
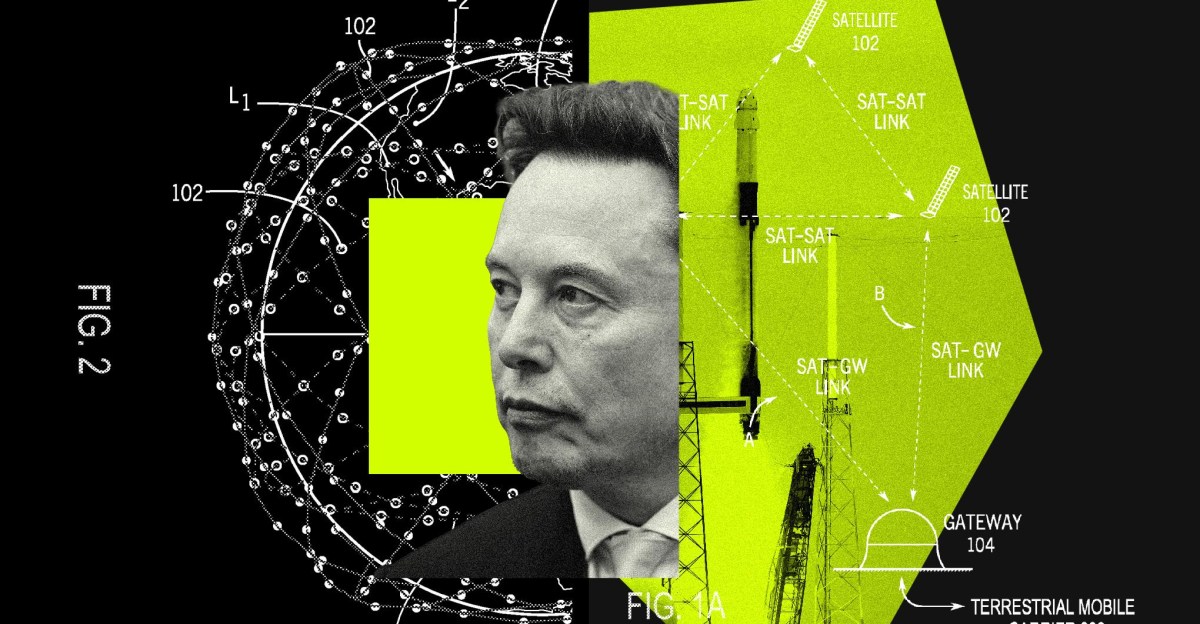
SpaceX và canh bạc thay thế ba ông lớn viễn thông Mỹ
SpaceX không chỉ phóng tên lửa và bán internet vệ tinh. Công ty của Elon Musk vừa công bố kế hoạch trở thành nhà mạng di động lớn thứ tư tại Mỹ, với hàng chục tỷ USD đổ vào băng tần và hạ tầng mặt đất. Câu hỏi lớn: liệu đây có phải là cú lật bàn thực sự của ngành viễn thông, hay chỉ là một lời hứa đắt giá nữa?
 Walter Piecyk, chuyên gia phân tích viễn thông tại LightShed Partners
Trao đổi với podcast Decoder của The Verge, nhà phân tích Walter Piecyk đến từ LightShed Partners đã mổ xẻ chi tiết tham vọng này — từ động thái mua băng tần, mô hình kinh doanh cho đến phản ứng của các ông lớn.
Hai thương vụ băng tần, một chiến lược đang định hình
SpaceX vừa chi 8 tỷ USD để mua băng tần 800 MHz vốn thuộc về Nextel xưa kia, từng bị T-Mobile buộc phải bán ra như điều kiện để được sáp nhập Sprint. Trước đó, công ty đã cam kết gần 20 tỷ USD cho băng tần EchoStar.
Theo Piecyk, điểm mấu chốt nằm ở chỗ băng tần thấp truyền xa hơn, xuyên tường tốt hơn và phủ được những khu vực mà các nhà mạng hiện tại đã bỏ mặc.
"Họ nhận ra rằng nếu muốn cung cấp dịch vụ di động, họ buộc phải có một mạng lưới mặt đất ở một hình thức nào đó."
Điều đáng chú ý là SpaceX đã quay lại mua thêm băng tần sau lần đầu tiên — dấu hiệu cho thấy Musk học hỏi dần trong quá trình triển khai, thay vì có sẵn một kế hoạch hoàn chỉnh ngay từ đầu.
Vì sao không ai mua băng tần này trước đó?
Dải tần 800 MHz vốn tồn tại trên thị trường đã lâu mà không có người mua. Dish Network (nay là EchoStar) từng có quyền mua nhưng không đủ tiền, buộc T-Mobile phải đưa ra đấu giá. Verizon hay AT&T đáng lẽ nên mua để "phong tỏa" đối thủ tiềm năng, nhưng họ đã không làm vậy.
Piecyk cho rằng chính việc đánh giá thấp SpaceX đã khiến các ông lớn tự đẩy mình vào thế khó: giá trị doanh nghiệp mà họ đang mất vì lo ngại SpaceX có thể còn lớn hơn nhiều so với 8 tỷ USD bỏ ra để mua dứt điểm băng tần.
Bài học từ những lần thất bại trước
Ngành viễn thông Mỹ không thiếu các canh bạc thất bại. Dish từng hứa xây mạng O-RAN giá rẻ trên nền tảng đám mây AWS, nhưng cuối cùng chỉ vận hành được lẻ tẻ một vài thiết bị. Sprint dưới thời SoftBank cũng từng tuyên bố cắt mạnh chi phí đầu tư nhờ small cell — và rồi bị T-Mobile thâu tóm chủ yếu vì băng tần.
Điểm khác biệt duy nhất mà Piecyk chỉ ra nằm ở khả năng giành khách hàng. Dish xây được mạng nhưng không bán được dịch vụ; T-Mobile dưới thời John Legere thì làm ngược lại — thuyết phục khách hàng tin mạng tốt trước khi mạng thực sự tốt, rồi dùng đà đó để đầu tư.
Cấu trúc chi phí: Đắt, nhưng có thể không đến mức 200 tỷ USD
Nhiều ý kiến chỉ trích cho rằng SpaceX sẽ phải chi tới 100–200 tỷ USD. Piecyk lạc quan hơn: giai đoạn đầu có thể chỉ cần khoảng 10–15 tỷ USD cho vốn đầu tư hạ tầng mạng mặt đất, cộng với tiền mua băng tần.
Bên cạnh đó, Starlink có thể tận dụng hạ tầng sẵn có. Các công ty cho thuê cột ăng-ten dạng quỹ đầu tư bất động sản như American Tower sở hữu hàng loạt vị trí lắp đặt, còn EchoStar đang trong quá trình phá sản có thể bán lại thiết bị vô tuyến với giá rẻ.
Trạm thu phát nhỏ không thay thế được trụ macro
Musk và Gwynne Shotwell từng gợi ý rằng SpaceX chỉ cần đặt trạm thu phát nhỏ bên cạnh các chảo Starlink để phủ sóng khắp nơi. Piecyk hoài nghi điều này vì sóng di động vẫn cần trụ macro để đảm bảo độ xuyên thấu và công suất phát.
Ông dự đoán khi các công ty cột ăng-ten công bố kết quả kinh doanh, giới đầu tư sẽ sớm thấy ăng-ten của SpaceX xuất hiện trên các trụ macro hiện hữu.
Mối quan hệ đổ vỡ với T-Mobile
T-Mobile từng là đối tác của SpaceX trong dịch vụ kết nối trực tiếp từ vệ tinh tới điện thoại, với màn ra mắt hoành tráng cùng Musk trên sân khấu. Nhưng sau khi Deutsche Telekom thay CEO, quan hệ hai bên nguội lạnh, và lãnh đạo T-Mobile đã công khai chỉ trích SpaceX trong nhiều tháng gần đây.
Piecyk so sánh với phản ứng của ngành truyền hình cáp khi internet không dây cố định xuất hiện — bị xem nhẹ, rồi chính là nguyên nhân khiến cổ phiếu cáp lao dốc.
Định giá SpaceX: Giấc mơ và những con số thật
Một trong những câu hỏi thú vị nhất là vì sao SpaceX — công ty được định giá nhờ tên lửa, sao Hỏa và xe tự hành — lại dấn thân vào một ngành dễ định giá đến vậy.
"Tiền cần một câu chuyện. Và đây chỉ là một câu chuyện nữa để xếp chồng lên, nói rằng: đây là cách chúng ta tạo giá trị gia tăng."
Theo Piecyk, mạng di động có thể sinh lời, trong khi nhiều mảng khác của SpaceX và các công ty liên quan tới Musk vẫn đang đốt tiền. Giá trị doanh nghiệp của các nhà mạng Mỹ cộng lại lên tới khoảng 1.000 tỷ USD — một thị trường quá lớn để bỏ qua.
Rủi ro thực sự nằm ở phân bổ vốn
Với giới phân tích, mối đe dọa lớn nhất đối với AT&T, Verizon và T-Mobile không phải là SpaceX thắng ngay ngày mai, mà là sự tồn tại của mối đe dọa đó. Việc Starlink Mobile bị trì hoãn một, hai hay ba năm cũng không giúp gì cho các nhà mạng, vì áp lực lên cổ phiếu vẫn luôn thường trực.
Piecyk ví von với Uber: vài nghìn xe Waymo không đe dọa hai triệu tài xế, nhưng triển vọng của xe tự hành vẫn là yếu tố neo giữ định giá. Đó chính là cái bóng mà SpaceX có thể phủ lên ngành viễn thông, ngay cả khi mạng di động của họ còn lâu mới hoàn thiện.
Bài viết liên quan

Công nghệ
Nộp đơn xin việc lẽ ra nên khó hơn. Thật đấy
25 tháng 8, 2026

Công nghệ
Mô hình AI hàng đầu giỏi Vật lý đến đâu? Nghiên cứu mới chỉ ra các bài kiểm tra hiện hành đang đánh giá sai
16 tháng 9, 2026
Công nghệ
Năm 1982, các nhà khoa học đã tiên đoán tương lai của lập trình — và nhiều dự báo vẫn đúng đến hôm nay
17 tháng 10, 2026