
Điện mặt trời lần đầu vượt điện hạt nhân trên toàn cầu
Báo cáo WNISR 2026 cho thấy sản lượng điện mặt trời toàn cầu đã vượt điện hạt nhân trong tháng 4/2025 và cả năm 2025, đánh dấu bước ngoặt lịch sử. Công suất PV toàn cầu tăng 27% lên 2.383 GW trong khi điện hạt nhân gần như đứng yên suốt 25 năm, và các dự án SMR vẫn chưa chứng minh được lời hứa thương mại.
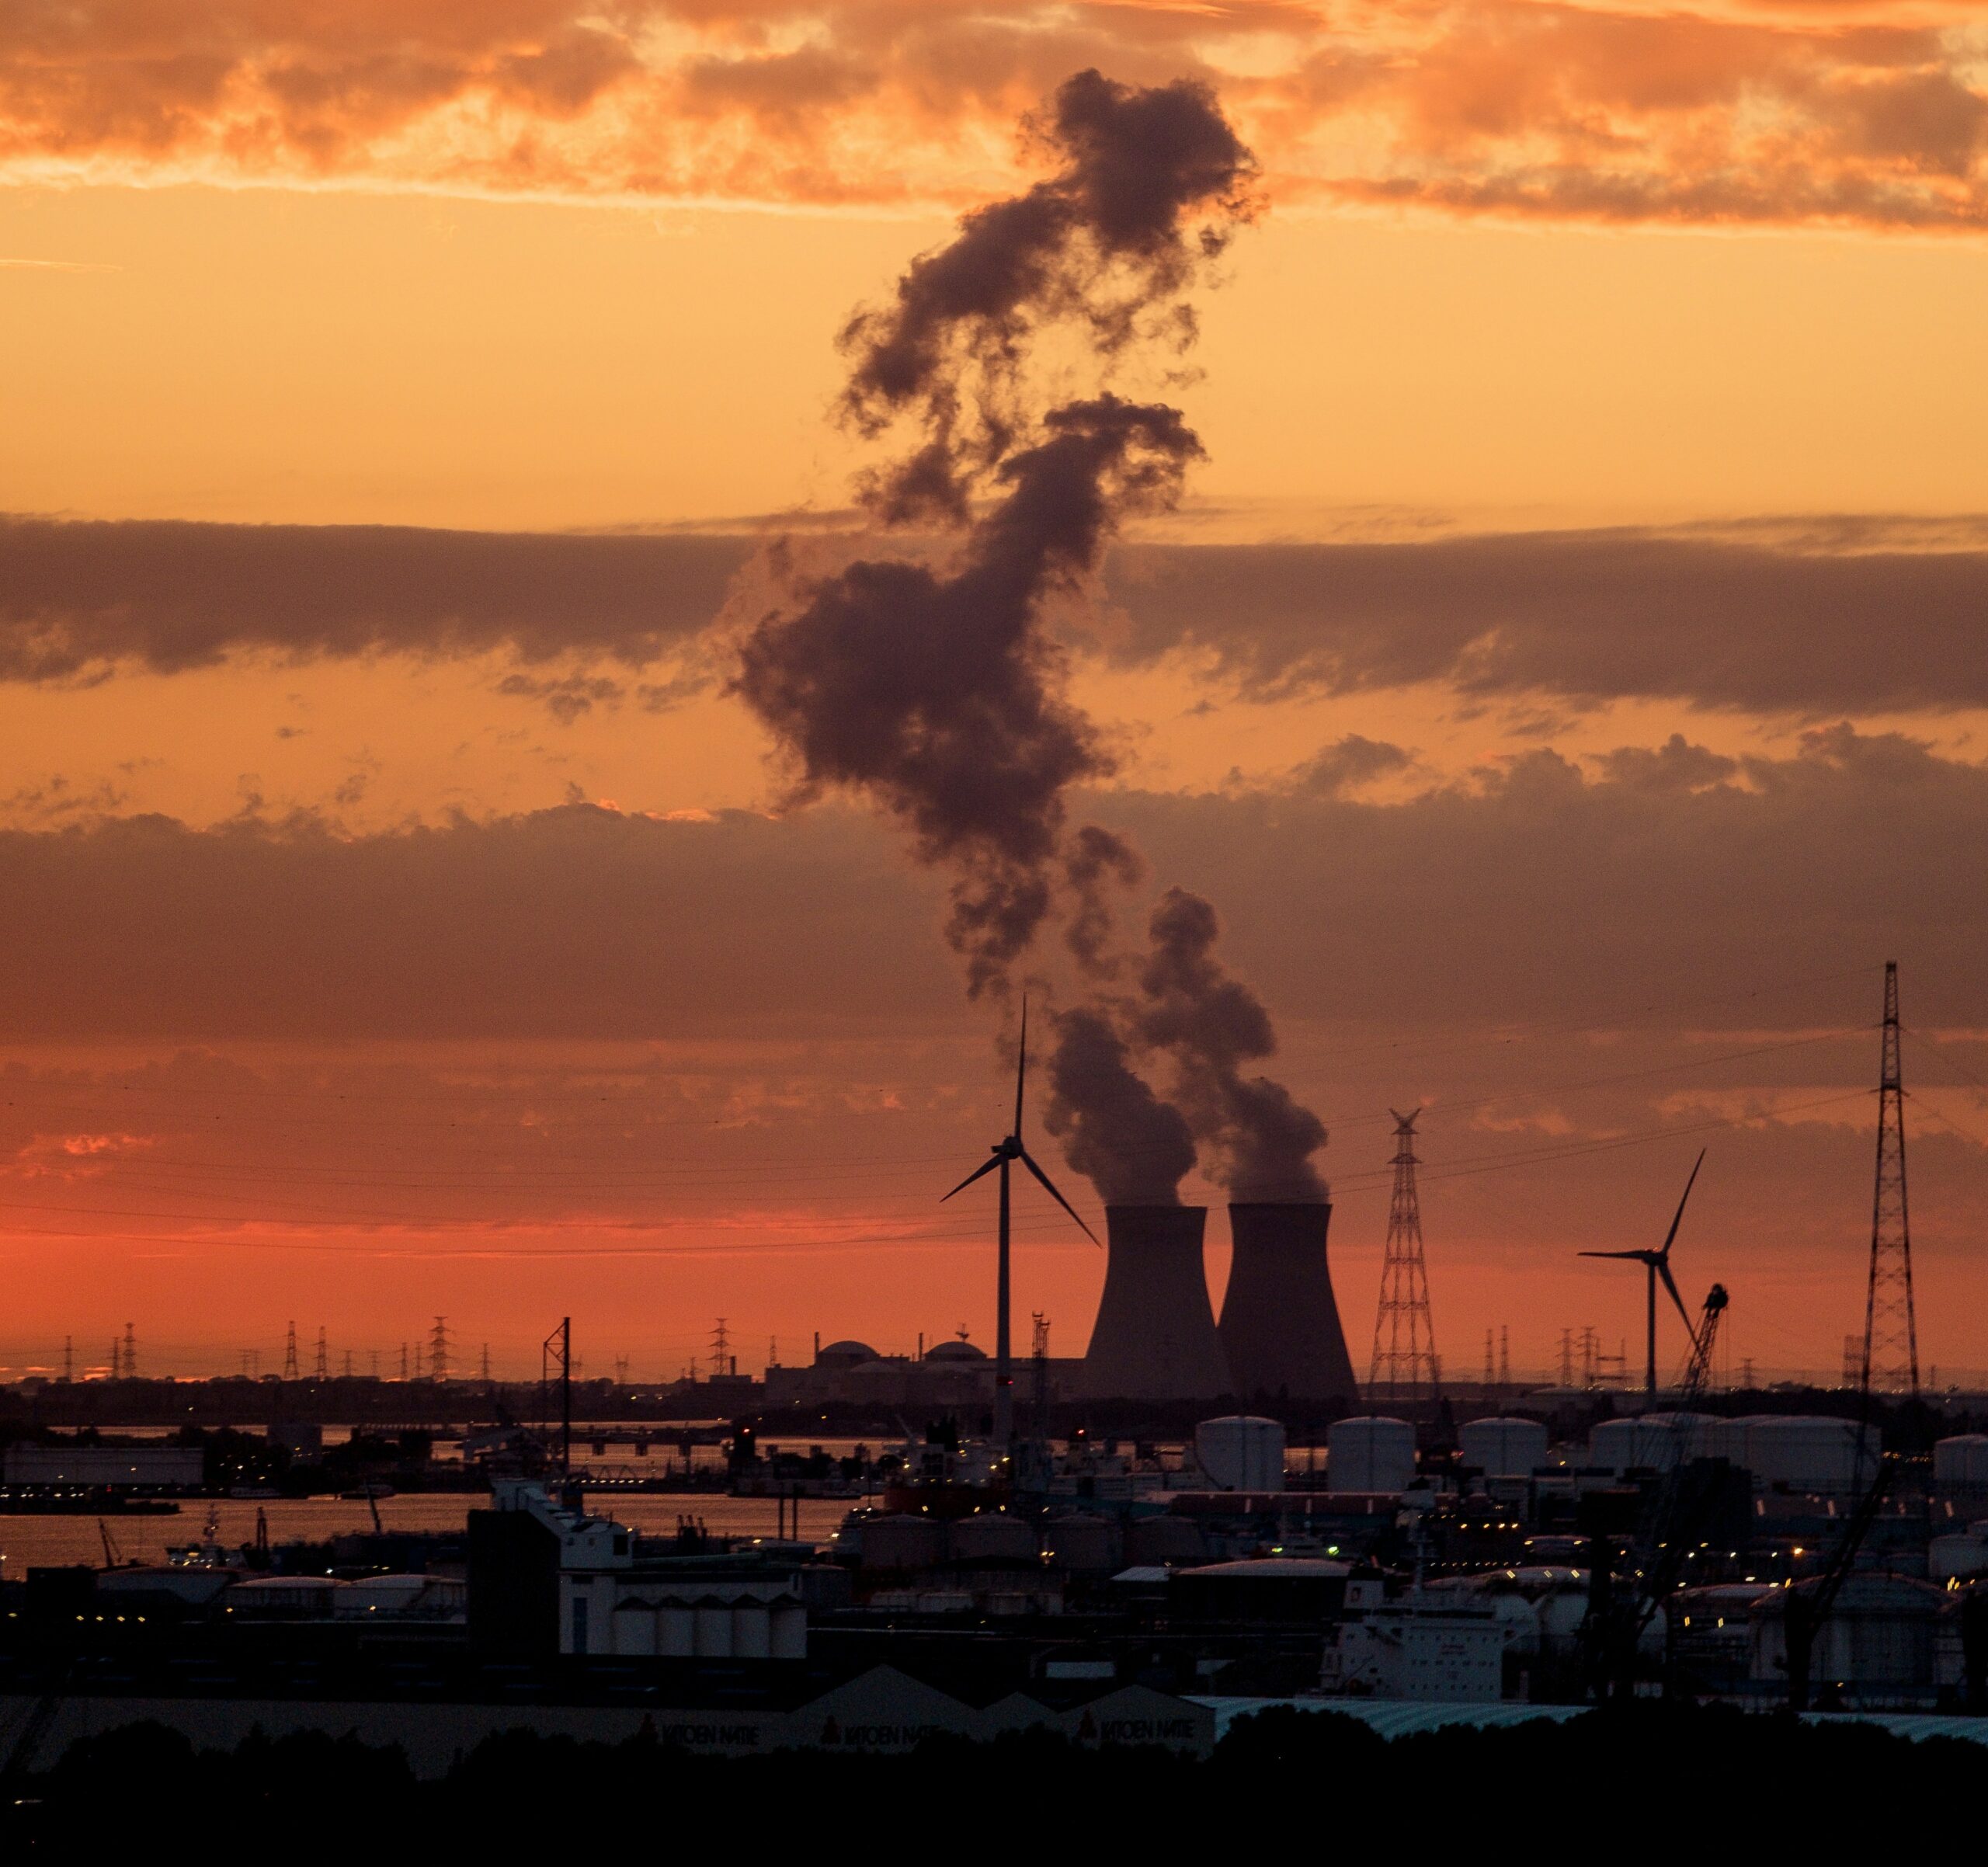
Điện mặt trời lần đầu vượt điện hạt nhân trên toàn cầu
Báo cáo Tình trạng Công nghiệp Hạt nhân Thế giới (WNISR) 2026 vừa công bố đã ghi nhận một cột mốc mang tính bước ngoặt: lần đầu tiên trong lịch sử, sản lượng điện mặt trời toàn cầu vượt qua điện hạt nhân, cả ở cấp độ tháng lẫn cấp độ năm.
Báo cáo do chuyên gia tư vấn năng lượng hạt nhân người Pháp Mycle Schneider chủ biên, cho thấy điện gió đã vượt điện hạt nhân theo tháng vào tháng 3/2025, tiếp đó là điện mặt trời vào tháng 4/2025. Tính cả năm 2025, sản lượng điện mặt trời toàn cầu tăng vọt 30%, lần đầu tiên vượt tổng sản lượng điện hạt nhân thường niên.
Khoảng cách ngày càng nới rộng
Theo báo cáo, từ tháng 3/2025 đến tháng 6/2026, mỗi tháng đều có ít nhất một trong hai nguồn tái tạo là điện mặt trời hoặc điện gió vượt điện hạt nhân. Riêng trong ba tháng 3, 4 và 5/2026, cả hai công nghệ này đều độc lập vượt qua điện hạt nhân.
Số liệu công suất cho thấy sự chênh lệch rõ rệt:
- Công suất điện mặt trời toàn cầu tăng thêm 510 GW, đạt 2.383 GW, tức tăng 27% so với năm trước.
- Điện gió bổ sung mức kỷ lục 159 GW, đạt 1.291 GW, tăng 14%.
- Trong khi đó, công suất hạt nhân lắp đặt chỉ tăng 1,5 GW lên 399,5 GW, còn công suất đang vận hành giảm 0,5 GW xuống 368,6 GW.
Báo cáo nhấn mạnh công suất hạt nhân gần như không đổi trong hơn 25 năm, trong khi điện gió và đặc biệt là điện mặt trời đã mở rộng với tốc độ chóng mặt.
Đáng chú ý, số liệu PV trong báo cáo được xem là khá thận trọng. Dữ liệu mới hơn từ IEA PVPS cho thấy lượng lắp đặt PV toàn cầu năm 2025 đạt khoảng 690 GW, cao hơn khoảng 180 GW so với con số WNISR sử dụng. Điều này có nghĩa khoảng cách thực tế giữa điện mặt trời và điện hạt nhân còn lớn hơn nhiều.
Điện hạt nhân: tăng trưởng chậm và tập trung ở Trung Quốc, Nga
Báo cáo cho thấy ngành hạt nhân toàn cầu đang mở rộng rất chậm, với phần lớn hoạt động mới tập trung tại Trung Quốc và Nga. Tính đến ngày 1/7/2026, có 411 lò phản ứng đang vận hành tại 31 quốc gia (chưa tính 30 tổ máy đang ngừng dài hạn), với tổng công suất 374,7 GW.
Năm 2025, các nhà máy hạt nhân sản xuất 2.703 TWh, tăng 1,1% so với năm trước, chủ yếu nhờ Trung Quốc tăng 7,6%. Ngoài Trung Quốc, sản lượng hạt nhân giảm 0,2% và vẫn thấp hơn nhiều so với mức của năm 2006. Tỷ trọng hạt nhân trong sản lượng điện toàn cầu giảm xuống còn 8,8% — mức thấp nhất trong khoảng 45 năm và chỉ bằng khoảng một nửa mức đỉnh 17,5% của năm 1996.
"Thực tế của ngành hạt nhân trên thực địa khá phũ phàng với những ai kỳ vọng vào một lĩnh vực đang bùng nổ. Lý do chính? Các công ty này có rất ít hoặc không có gì để chứng minh trên thực tế nhằm thuyết phục nhà đầu tư tiếp tục rót tiền" — Mycle Schneider nhận định với pv magazine.
Ông Schneider dẫn chứng: công ty hạt nhân Mỹ Holtec đã phải tạm hoãn IPO chỉ vài ngày trước khi niêm yết, dù kỳ vọng huy động gần 1 tỷ USD; còn Fermi — đối thủ cùng ngành — đã mất khoảng 80% giá trị cổ phiếu kể từ khi lên sàn tháng 10/2025.
Về mặt vận hành, năm 2025 có 4 lò phản ứng bắt đầu phát điện trong khi 7 lò đóng cửa, đánh dấu năm đầu tiên cán cân lò phản ứng âm kể từ 2021. Giai đoạn 2006–2025 chứng kiến 104 lò khởi động và 106 lò đóng cửa; Trung Quốc chiếm 53 lò khởi động và không đóng lò nào, đồng nghĩa phần còn lại của thế giới giảm ròng 55 lò.
Thời gian xây dựng kéo dài vẫn là đặc điểm cố hữu của các dự án hạt nhân mới. Không có lò nào trong số 16 lò hòa lưới giai đoạn 2023–2025 hoàn thành đúng tiến độ, với thời gian xây dựng trung bình lên tới 10,9 năm. Một số dự án kéo dài đặc biệt, như Mochovce-4 của Slovakia khởi công hơn 40 năm trước, hay Bushehr-2 của Iran khởi công từ năm 1976.
SMR: lời hứa vẫn chưa thành hiện thực
Báo cáo đặt dấu hỏi về khả năng hiện thực hóa cam kết thương mại lâu nay của lò phản ứng mô-đun nhỏ (SMR), khi tiến độ vẫn hạn chế bất chấp sự hậu thuẫn và tài trợ công ngày càng tăng.
"Trong nhiều thập kỷ, lò phản ứng mô-đun nhỏ được quảng bá như mang lại triển vọng lớn để mở rộng điện hạt nhân sang nhiều thị trường mới. Ngành hạt nhân ở nhiều quốc gia đưa ra những tuyên bố giống hệt nhau. Chưa ở đâu những tuyên bố này thành hiện thực" — các tác giả viết.
Nhóm tác giả phản biện nhiều ưu điểm được cho là của SMR, gồm chi phí thấp hơn, xây dựng theo mô-đun, an toàn hơn, ít chất thải hơn và dễ bố trí địa điểm. Nhiều thiết kế thương mại được đề xuất có công suất từ 300 MW trở lên, trong khi một phân tích được trích dẫn cho thấy một số thiết kế SMR có thể tạo ra lượng chất thải hạt nhân gấp 2 đến 30 lần so với lò phản ứng lớn hơn.
Dù vậy, các dự án SMR vẫn đang tiến triển ở nhiều nước: Canada khởi công mô hình BWRX-300 của GE-Hitachi năm 2026, Trung Quốc tiếp tục thử nghiệm lò trình diễn Linglong One, Nga phát triển SMR nổi và trên bờ, còn Séc và Thụy Điển theo đuổi dự án của Rolls-Royce. Anh đã cam kết 2,6 tỷ bảng Anh (3,5 tỷ USD) để phát triển ba lò Rolls-Royce tại Wylfa, với quyết định đầu tư cuối cùng dự kiến vào 2029 — nhưng thiết kế 470 MW này đã vượt ngưỡng 300 MW thường được dùng để phân loại SMR.
Pin lưu trữ: mảnh ghép quan trọng cho tương lai PV
Báo cáo xác định chi phí pin giảm là yếu tố có thể thúc đẩy đà mở rộng của điện mặt trời, đặc biệt khi lưới điện phải đối mặt với ngày càng nhiều nguồn tái tạo biến đổi và các giai đoạn giá điện thấp hoặc âm.
Việc triển khai pin quy mô lưới tăng mạnh trong năm 2025, với 104 GW và 257 GWh được kết nối trong năm. Hơn 78% tổng công suất hệ thống lưu trữ pin (BESS) được lắp đặt trong giai đoạn 2023–2025.
Đối với độc giả Việt Nam, đây là tín hiệu đáng chú ý khi Việt Nam đang đẩy mạnh điện mặt trời và điện gió trong Quy hoạch điện VIII, đồng thời đối mặt với thách thức lớn về lưu trữ và ổn định lưới điện khi tỷ trọng nguồn tái tạo biến đổi tăng cao.
Góc nhìn tổng thể
Ngoài các phân tích toàn cầu, báo cáo WNISR 2026 còn đưa ra đánh giá chi tiết theo từng quốc gia về các thị trường hạt nhân lớn và các nước tiềm năng mới gia nhập, cùng các vấn đề tháo dỡ lò phản ứng, thảm họa Fukushima và sự phụ thuộc lẫn nhau về hạt nhân với Nga.
Bức tranh tổng thể cho thấy một sự đảo chiều rõ rệt: trong khi điện mặt trời và điện gió liên tục lập kỷ lục mới nhờ chi phí giảm và tốc độ triển khai nhanh, ngành hạt nhân vẫn loay hoay với thời gian xây dựng dài, chi phí vượt dự toán và triển vọng thương mại chưa rõ ràng của thế hệ lò phản ứng mới. Với đà tăng trưởng hiện tại, khoảng cách giữa năng lượng tái tạo và hạt nhân nhiều khả năng sẽ tiếp tục nới rộng trong những năm tới.

