
Robot hình người về nhà: Nay đã có bảo hiểm cho những "tai nạn khó đỡ"
Hai hãng bảo hiểm tại Anh hợp tác ra mắt gói bảo hiểm đầu tiên dành riêng cho robot hình người trong gia đình, chi trả cho thiệt hại, mất cắp và cả rủi ro robot gây thương tích cho người. Sản phẩm được kỳ vọng sẽ đi trước một thị trường đang hình thành, khi robot gia dụng dự kiến xuất hiện tại các hộ gia đình từ năm 2027.
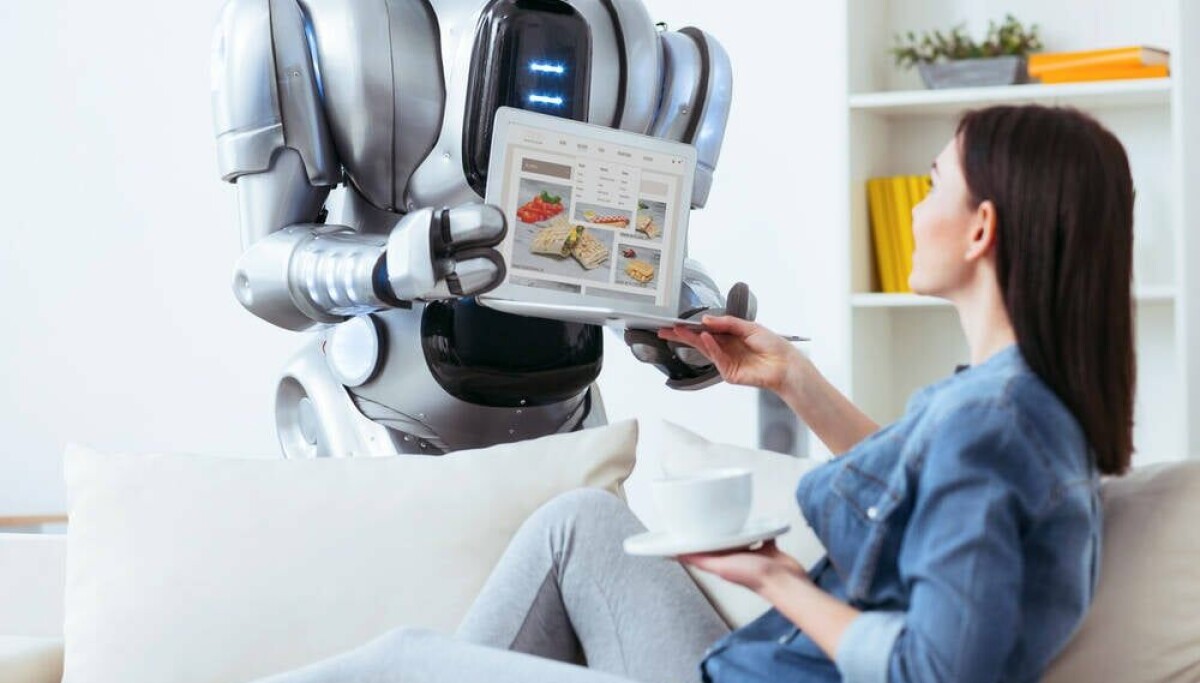
Robot hình người đang được xem là xu hướng công nghệ tiếp theo, với những dự báo táo bạo về việc chúng sẽ có mặt khắp nơi, từ nhà máy cho đến từng hộ gia đình. Nhưng đi kèm với triển vọng đó là một câu hỏi rất thực tế: nếu chú robot đi lại trong nhà, cầm nắm đồ vật và thực hiện các nhiệm vụ mà lỡ gây ra chuyện thì ai chịu trách nhiệm?
Câu trả lời có thể sắp có: một gói bảo hiểm.
Bảo hiểm đầu tiên dành cho robot gia dụng
Hai công ty bảo hiểm đang bắt tay để tung ra sản phẩm mà nhiều chủ nhà công nghệ cao có thể sẽ cần trong tương lai gần. Tại Anh, hãng bảo hiểm chuyên biệt Adrian Flux giới thiệu chính sách bảo hiểm robot hình người trong gia đình đầu tiên của nước này, nằm trong danh mục bảo hiểm nhà ở và được bảo lãnh bởi Tokio Marine HCC có trụ sở tại Texas (Mỹ).
Động thái này được xem là bước đi trước thị trường. Theo dự báo, robot gia dụng sẽ bắt đầu xuất hiện tại các hộ gia đình ở Anh từ năm 2027. Nhu cầu đã manh nha tại Mỹ, nơi các công ty robotics và AI đã tung ra robot hình người phục vụ gia đình với giá khởi điểm khoảng 20.000 USD cho những mẫu đầu tiên.
Gói bảo hiểm này chi trả những gì?
Về cơ bản, chính sách bảo vệ chủ sở hữu trước những rủi ro phát sinh khi để một cỗ máy tự hành lang thang khắp nhà:
- Thiệt hại và mất cắp chính chú robot: nếu robot bị hư hỏng hoặc bị đánh cắp.
- Thiệt hại do robot gây ra: bao gồm hư hỏng nhà cửa và đồ đạc của gia chủ.
- Trách nhiệm dân sự cá nhân: chi trả nếu robot làm bị thương người khác hoặc gây thiệt hại tài sản của họ.
- Cứu hộ khẩn cấp và vô hiệu hóa an toàn: can thiệp khi robot gặp sự cố bất ngờ hoặc không lường trước — chẳng hạn như tình huống "khó đỡ" khi nó định chặt ngón tay chủ nhà hay đặt con mèo lên bếp.
"Khi robot bắt đầu xuất hiện trong nhà của mọi người, chúng tôi muốn làm rõ ai chịu trách nhiệm nếu có sự cố xảy ra. Giống như chính sách bảo hiểm xe tự hành mà chúng tôi ra mắt năm 2016, sản phẩm này sẽ được cập nhật khi công nghệ và các rủi ro thay đổi."
Đó là chia sẻ của Gerry Bucke, tổng giám đốc của Adrian Flux.
Robot hình người: xu hướng đang được đổ tiền
Không chỉ trong gia đình, robot hình người đang thu hút dòng vốn đầu tư lớn cho nhiều ứng dụng khác nhau. Hãng xe Trung Quốc Chery đang dùng robot làm nhân viên bán hàng tại showroom, trong khi một công ty khác đã trình diễn chúng trong lĩnh vực sản xuất ô tô.
Elon Musk từng nổi tiếng với dự đoán sẽ có hàng nghìn robot Optimus hoạt động trong các nhà máy Tesla vào cuối năm 2025, và ông vẫn tin rằng robot hình người sẽ là sản phẩm lớn nhất của công ty.
Tuy nhiên, giới quan sát cũng cảnh báo về mặt trái. Giống như mọi thứ do AI điều khiển, sự cố hoàn toàn có thể xảy ra — đặc biệt khi các cỗ máy tự động được thả vào không gian sống với đủ loại nhiệm vụ. Thậm chí, chúng từng bị gọi là "botnet dưới hình hài vật lý", hàm ý về nguy cơ bị chiếm quyền điều khiển và hành động ngoài ý muốn.
Góc nhìn cho người dùng Việt Nam
Với người tiêu dùng Việt Nam, câu chuyện bảo hiểm robot có thể còn xa, nhưng xu hướng thì đang đến gần. Robot hút bụi, robot lau nhà, trợ lý giọng nói trong nhà đã trở nên phổ biến. Khi những cỗ máy tự hành phức tạp hơn xuất hiện, câu hỏi về trách nhiệm pháp lý và bảo hiểm sẽ không còn là chuyện viển vông.
Việc các hãng bảo hiểm phương Tây đi trước một bước cho thấy một hướng đi mà thị trường trong nước có thể sẽ phải tính đến: khi thiết bị ngày càng tự chủ, hợp đồng bảo hiểm cũng cần được viết lại cho phù hợp.