
Rủi ro tín dụng: Chúng ta thực sự đang đo lường điều gì?
Bài viết giải thích một cách có hệ thống cách các ngân hàng đo lường rủi ro tín dụng thông qua ba tham số cốt lõi PD, LGD và EAD, từ đó tính toán tổn thất dự kiến và yêu cầu vốn theo chuẩn Basel. Tác giả cũng phác họa toàn bộ quy trình từ dữ liệu đến mô hình, kiểm định và ứng dụng vào hệ số RWA.
Khi một ngân hàng cho vay, họ phải đưa ra quyết định hôm nay mà không biết điều gì sẽ xảy ra trong 5, 10 hay 20 năm tới. Chính sự bất định đó tạo nên rủi ro tín dụng — và để quản lý nó, giới ngân hàng dùng ba tham số cốt lõi: PD, LGD và EAD. Bài viết này đi từ câu hỏi ngân hàng, qua dữ liệu, đến mô hình và cách dùng kết quả, giúp người mới hiểu các mảnh ghép của nghề vận hành rủi ro tín dụng.
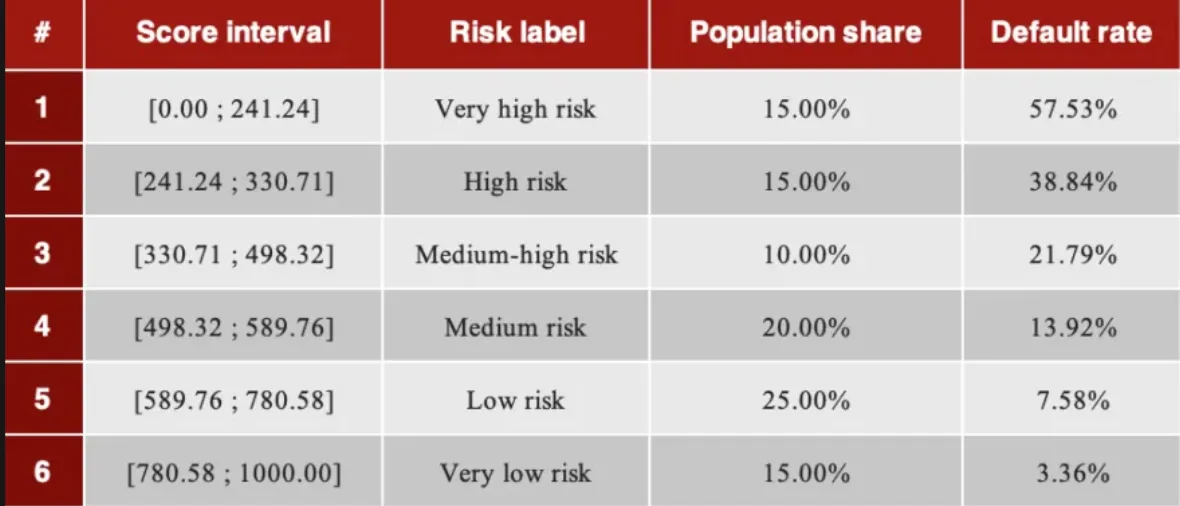 Mô hình hóa rủi ro tín dụng
Bắt đầu từ một khoản vay
Hãy tưởng tượng bạn muốn mua một căn hộ nhưng thiếu tiền, nên đến ngân hàng xin vay. Ngân hàng hỏi bạn vài câu: thu nhập bao nhiêu, chi tiêu hàng tháng ra sao, đang thuê hay sở hữu nhà, có hợp đồng lao động dài hạn không. Sau khi xem xét, họ đồng ý cho bạn vay 250.000 euro, trả góp trong 25 năm.
Vấn đề là: làm sao ngân hàng biết chắc hôm nay rằng bạn vẫn trả được nợ sau 5, 10 hay 20 năm nữa? Điều đó là không thể. Bạn có thể mất việc, thu nhập giảm — hoặc cũng có thể tăng. Ngân hàng buộc phải quyết định trong bất định, và sự bất định ấy tạo ra rủi ro mất tiền nếu bạn không trả đúng hạn. Đó chính là rủi ro tín dụng.
Điều tương tự cũng đúng với doanh nghiệp vay vốn để xây nhà máy hay mua máy móc. Khi người vay khó có khả năng trả nợ, hoặc đã quá hạn những khoản thanh toán trọng yếu, ta có thể đang đối mặt với vỡ nợ (default). Quy định pháp lý mới là thứ xác định tiêu chí cụ thể — một lần trả chậm không tự động đồng nghĩa với vỡ nợ.
Tổn thất dự kiến và tổn thất bất ngờ
Với hàng nghìn khoản vay, sẽ có người trả đủ, có người gặp giai đoạn khó khăn, có người vỡ nợ. Ngân hàng kỳ vọng sẽ chịu tổn thất nhưng không biết chính xác ai vỡ nợ, khi nào và bao nhiêu. Vì vậy, các nhóm người vay rất khác nhau — cá nhân, doanh nghiệp nhỏ, tập đoàn lớn, chính phủ — sẽ được tách thành những danh mục (portfolio) tương đối đồng nhất để phân tích.
Với mỗi danh mục, cần phân biệt hai loại tổn thất:
- Tổn thất dự kiến (Expected Loss): mức tổn thất bình quân ta dự báo. Ví dụ 10 triệu euro một năm — nhưng điều đó không có nghĩa năm nào ngân hàng cũng mất đúng 10 triệu.
- Tổn thất bất ngờ (Unexpected Loss): phần tổn thất vượt mức bình quân. Khủng hoảng có thể khiến con số này lớn hơn nhiều khi thất nghiệp tăng, doanh nghiệp đóng cửa và nhiều người vay cùng lúc gặp khó khăn.
Tổn thất dự kiến đi vào kinh tế học của hoạt động cho vay và quy trình trích lập dự phòng. Để hấp thụ phần tổn thất vượt mức đó, ngân hàng cần một bộ đệm vốn — về cơ bản là tiền cổ đông góp và lợi nhuận giữ lại. Nhưng trước khi tính được bộ đệm ấy lớn cỡ nào, ta phải đo được rủi ro.
Ba câu hỏi, ba tham số
Quay lại khoản vay mua nhà. Để hiểu ngân hàng có thể mất bao nhiêu, cần trả lời ba câu hỏi:
- PD (Probability of Default — Xác suất vỡ nợ): khả năng người vay vỡ nợ là bao nhiêu? Trong khuôn khổ Basel, đây là xác suất trong khung thời gian một năm. PD 2% không có nghĩa người vay sẽ trả 98% số nợ, mà là xác suất ước tính rơi vào trạng thái vỡ nợ trong năm là 2%.
- LGD (Loss Given Default — Tổn thất khi vỡ nợ): nếu vỡ nợ, ngân hàng mất bao nhiêu phần trăm dư nợ? Vỡ nợ không đồng nghĩa mất sạch — có thể thu hồi một phần nhờ tài sản bảo đảm hoặc bảo lãnh. Hai khoản vay có thể cùng PD mà khác LGD.
- EAD (Exposure at Default — Dư nợ khi vỡ nợ): khi vỡ nợ xảy ra, dư nợ là bao nhiêu? Con số này có thể khác số tiền vay ban đầu do đã trả bớt, hoặc với hạn mức tín dụng thì có thể tăng thêm do rút vốn tiếp.
Ba đại lượng này — một xác suất, một tỷ lệ tổn thất và một số tiền — kết hợp lại thành công thức tính tổn thất dự kiến:
Expected Loss = PD × LGD × EAD
Ví dụ minh họa thuần túy: PD 2%, LGD 40%, EAD 250.000 euro, ta có:
Expected Loss = 0,02 × 0,40 × 250.000 = 2.000 euro
Nếu vỡ nợ thực sự xảy ra, tổn thất ước tính là 100.000 euro (40% dư nợ). Nhưng vì vỡ nợ là bất định, tổn thất dự kiến chỉ là 2.000 euro. Đây là hai đại lượng hoàn toàn khác nhau. Với một danh mục, ta cộng tổn thất dự kiến của từng khoản — và lưu ý rằng nhân ba giá trị bình quân tính riêng lẻ trên toàn danh mục sẽ không nhất thiết cho cùng kết quả.
Vì sao các ước lượng này lại được quản lý chặt?
Một ngân hàng lớn đóng nhiều vai trò trong nền kinh tế: nhận tiền gửi, cấp vốn, duy trì dòng thanh toán. Khi một ngân hàng lớn đổ vỡ, khó khăn lan sang các ngân hàng khác vì họ cho nhau vay và cùng chịu chung cú sốc kinh tế. Đó là rủi ro hệ thống.
Nếu ngân hàng đánh giá thấp rủi ro tín dụng, nó cũng có thể đánh giá thấp vốn cần giữ. Khuôn khổ Basel đặt ra chuẩn mực an toàn quốc tế, được chuyển hóa vào quy định áp dụng cho các ngân hàng, chẳng hạn tại châu Âu. Quy định và giám sát chi phối định nghĩa, phương pháp được phép, chất lượng dữ liệu và việc sử dụng mô hình.
Ba phần của công việc luôn gắn kết với nhau:
- Quy định xác định cần đo cái gì và trong điều kiện nào.
- Thống kê cho phép xây mô hình từ dữ liệu và ước lượng tham số rủi ro.
- Nhu cầu của ngân hàng mang lại ý nghĩa cho các ước lượng: tính yêu cầu vốn, đo rủi ro, quản trị danh mục và ra quyết định cho vay.
Chính sự tương tác này khiến vai trò chuyên viên mô hình rộng hơn việc chỉ "xây một mô hình".
Từ dữ liệu đến xác suất vỡ nợ
Trong tính toán rủi ro tín dụng theo quy định, có hai hướng tiếp cận chính: phương pháp chuẩn hóa (Standardised) — nơi quy định an toàn ấn định sẵn hệ số rủi ro và ngân hàng chỉ phân loại khoản vay — và phương pháp xếp hạng nội bộ (IRB) — nơi ngân hàng dùng ước lượng của chính mình, với điều kiện đáp ứng yêu cầu và được cơ quan giám sát chấp thuận.
Với IRB, có biến thể nền tảng (F-IRB) và nâng cao (A-IRB). Ở F-IRB, ngân hàng ước lượng PD còn các tham số khác dùng giá trị do giám sát quy định; ở A-IRB, ngân hàng tự ước lượng cả LGD và EAD. Với danh mục bán lẻ, IRB yêu cầu ước lượng cả ba tham số.
Quy trình xây dựng một PD gồm bốn bước lớn:
- Định nghĩa vỡ nợ. Trước khi đếm số ca vỡ nợ, phải nói rõ thế nào được coi là vỡ nợ. Định nghĩa theo quy định sẽ định hình toàn bộ dữ liệu và việc ước lượng phía sau.
- Xây dựng bộ dữ liệu. Chọn một nhóm đồng nhất như người vay mua nhà, giữ lại thông tin có sẵn tại thời điểm khảo sát — thu nhập, mức nợ, lịch sử thanh toán, đặc điểm khoản vay — rồi kiểm tra xem người vay có vỡ nợ trong 12 tháng tiếp theo hay không. Không được dùng thông tin chỉ biết về sau. Basel yêu cầu dữ liệu lịch sử tối thiểu 5 năm, phản ánh điều kiện kinh tế đa dạng.
- Phân hóa rủi ro. Xây một điểm số xếp hạng người vay theo rủi ro — hồi quy logistic là công cụ phổ biến cho biến kết quả nhị phân (vỡ nợ / không vỡ nợ). Sau đó nhóm người vay thành các lớp rủi ro (grade với khách hàng doanh nghiệp, pool với khách hàng bán lẻ) sao cho rủi ro trong nhóm đủ đồng nhất và giữa các nhóm đủ khác biệt.
- Hiệu chỉnh xác suất. Xếp hạng tốt chưa đủ; còn phải biết PD cụ thể là 2%, 5% hay 10%. Một tỷ lệ vỡ nợ quan sát trong một năm không tự động trở thành PD theo quy định. Cần ước lượng phù hợp với bình quân dài hạn, xử lý khiếm khuyết dữ liệu và thêm biên an toàn (margin of conservatism) cho bất định ước lượng.
Kiểm định và giám sát mô hình
Mô hình được xây từ quá khứ, còn thế giới thì luôn đổi thay. Ba hoạt động giúp đối phó với điều đó:
- Kiểm định (Validation). Đánh giá mô hình trên dữ liệu không dùng để xây — tốt nhất là giai đoạn sau đó. Xem xét khả năng phân biệt mức rủi ro, độ tin cậy của xác suất và tính ổn định theo thời gian. Chênh lệch giữa PD ước tính và tỷ lệ vỡ nợ quan sát không tự động có nghĩa mô hình sai — cần xét đến cỡ mẫu, số ca vỡ nợ, chu kỳ kinh tế và mục tiêu hiệu chỉnh. Kiểm định độc lập nhìn nhận vấn đề từ góc nhìn tách biệt với nhóm phát triển.
- Tài liệu hóa (Documentation). Mô hình không thể giải thích là mô hình khó kiểm tra. Phải ghi lại dữ liệu, giả định, lựa chọn phương pháp và lý do để người khác có thể hiểu, tái lập và phản biện.
- Giám sát (Monitoring). Khi mô hình đã vận hành, theo dõi hiệu năng, thay đổi danh mục và chất lượng dữ liệu; định kỳ so sánh ước lượng với quan sát để quyết định sửa dữ liệu, hiệu chỉnh lại hay xây mô hình mới.
Giám sát và kiểm định mô hình rủi ro
Từ tham số rủi ro đến yêu cầu vốn
Ngân hàng phải hấp thụ tổn thất vượt mức bình quân, nên cần xét những kịch bản bất lợi hơn nhiều. Trong mô hình của các hàm hệ số rủi ro IRB, PD đi vào phép tính tỷ lệ vỡ nợ có điều kiện kinh tế cực xấu (WCDR). Mức tin cậy đặt ở 99,9% trong khung một năm — tức mức tổn thất chỉ bị vượt qua trong 0,1% trường hợp. Đây không phải xác suất vỡ nợ của một cá nhân, cũng không phải dự báo thời điểm khủng hoảng kế tiếp.
Trước các điều chỉnh riêng cho từng loại tài sản, công thức có dạng:
K ≈ (WCDR − PD) × LGD
với K là tỷ lệ trên dư nợ. Nhân với EAD được số vốn tương ứng C. Quay lại ví dụ PD 2%, LGD 40%, EAD 250.000 euro và giả sử WCDR là 10% (chỉ để minh họa):
K ≈ (0,10 − 0,02) × 0,40 = 0,032 → C ≈ 0,032 × 250.000 = 8.000 euro
Để nối với RWA (Tài sản có rủi ro trọng số), ta dùng nghịch đảo của mức vốn tối thiểu 8% là 12,5:
RWA = 12,5 × K × EAD = 12,5 × C = 100.000 euro
Kiểm tra nhanh: 8% của 100.000 euro đúng là 8.000 euro. Công thức quy định đầy đủ còn phụ thuộc loại tài sản và có thể gồm điều chỉnh kỳ hạn, cùng các yêu cầu an toàn khác với LGD trong điều kiện suy thoái.
Điều đã hiểu và điều còn phải học
Ngân hàng cho vay mà không biết tương lai. Để đo rủi ro tín dụng, nó cố gắng ước lượng ba đại lượng: xác suất vỡ nợ, tỷ lệ mất khi vỡ nợ và dư nợ tại thời điểm đó. Các ước lượng này dựa trên dữ liệu, phương pháp thống kê và quy định an toàn — rồi phải được kiểm định, tài liệu hóa và giám sát, trước khi nối vào RWA và yêu cầu vốn.
Với độc giả quan tâm đến machine learning và khoa học dữ liệu, rủi ro tín dụng là một lĩnh vực ứng dụng hấp dẫn: bài toán phân loại nhị phân, hiệu chỉnh xác suất, kiểm soát chất lượng dữ liệu, giải thích mô hình và giám sát sau triển khai đều là những kỹ năng quen thuộc của ngành AI. Nhưng khác với một mô hình dự đoán thông thường, ở đây sai số có hệ quả pháp lý và tài chính trực tiếp — và đó chính là điều khiến công việc này thú vị.
Điều quan trọng nhất là biết mình đang cố trả lời câu hỏi nào. Chi tiết kỹ thuật có thể tìm chỗ đứng sau.
Bài viết liên quan
Công nghệ
C64 BASIC Dungeon Crawler phần 11: Cầu thang, tầng mới và cơ chế lên cấp
02 tháng 11, 2026
Công nghệ
Ask HN: Ai muốn được tuyển dụng? (Tháng 11/2026) — Tổng hợp cơ hội việc làm công nghệ
02 tháng 11, 2026
Phần mềm
Tổng hợp việc làm công nghệ tháng 11/2026: Cơ hội cho kỹ sư AI, phần mềm và hạ tầng
02 tháng 11, 2026