
85 tỷ USD tiền bảo hiểm đổ vào nợ AI
Các công ty bảo hiểm nhân thọ Mỹ đang nắm giữ 85,2 tỷ USD nợ liên quan tới AI, tăng 24% chỉ trong sáu tháng, theo Moody's. Dòng tiền an sinh của người về hưu đang trở thành nguồn vốn then chốt cho hạ tầng trung tâm dữ liệu, kéo theo lo ngại về rủi ro bị che giấu sau những cấu trúc tài chính phức tạp.
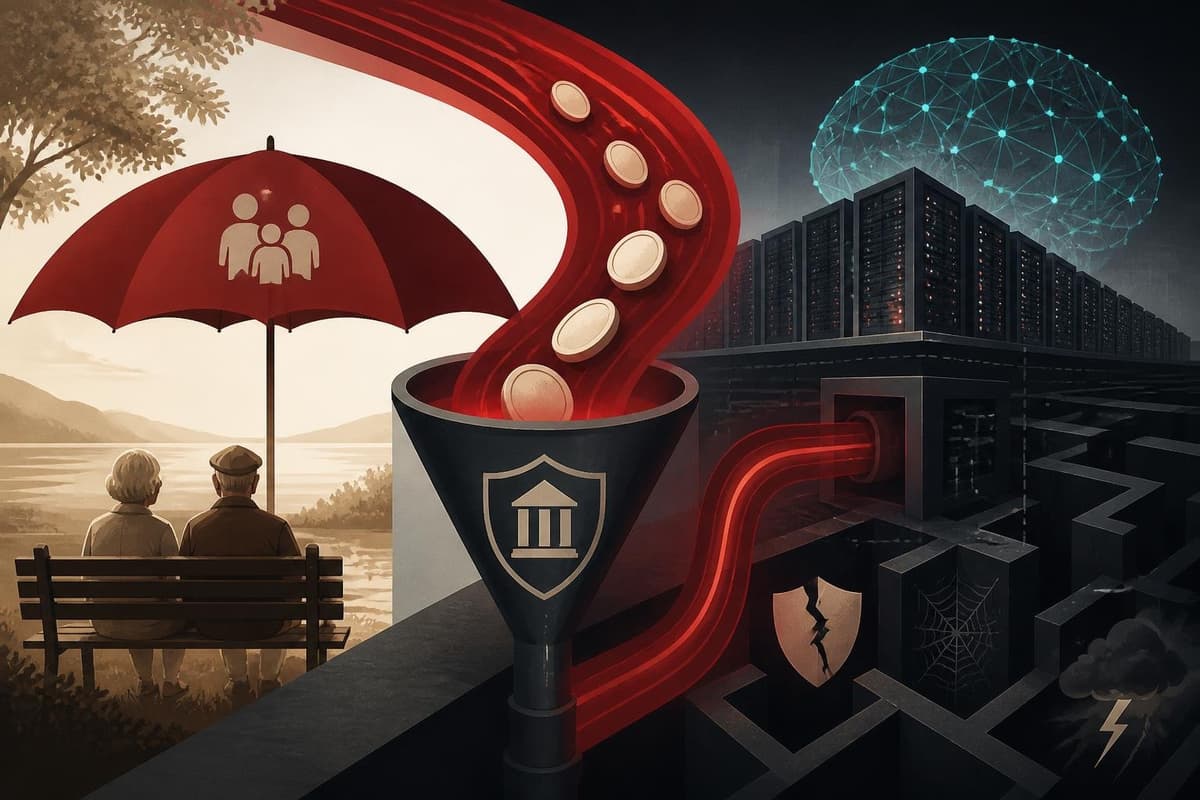
85 tỷ USD tiền bảo hiểm đang được đặt cược vào nợ AI
Theo báo cáo của Moody's, các công ty bảo hiểm nhân thọ Mỹ — trong đó có những tên tuổi lớn như Athene và Corebridge Financial — đã nắm giữ 85,2 tỷ USD nợ liên quan đến AI tính đến ngày 30/6, tăng 24% so với sáu tháng trước đó. Con số này mới chỉ chiếm 2,1% tổng danh mục nợ của khối bảo hiểm nhân thọ, nhưng Moody's dự báo mức hiện diện có thể lên tới 185 tỷ USD vào cuối năm sau.
Điều đáng chú ý là tiền của những người về hưu, vốn được quản lý theo nguyên tắc thận trọng bậc nhất, đang trở thành nhiên liệu cho cuộc đua hạ tầng trí tuệ nhân tạo.
Cách các ông lớn công nghệ "mượn" tiền bảo hiểm
Khi Elon Musk cần tài trợ cho một lô chip AI lớn hồi đầu năm, đội ngũ của ông lập ra một thực thể tài chính đi vay hàng tỷ USD để mua chip, rồi cho xAI thuê lại. Nhờ vậy, xAI không đứng tên người đi vay, giúp khoản nợ chính thức của công ty trông nhỏ hơn trong mắt nhà đầu tư. Theo báo cáo của Moody's, 2,4 tỷ USD trong số nợ này đã được bán cho Athene — công ty quản lý hợp đồng bảo hiểm nhân thọ và niên kim cho người về hưu, đồng thời là công ty con của hãng tài chính Phố Wall Apollo.
Một phát ngôn viên của Apollo khẳng định Athene chỉ tài trợ cho "những phần an toàn và dễ bảo vệ nhất của hệ sinh thái AI".
Dòng tiền này chảy được nhờ các tổ chức xếp hạng tín nhiệm như Moody's và S&P Global Ratings gán cho khối nợ đang phình nhanh những mức xếp hạng tương đối an toàn — điều kiện bắt buộc để công ty bảo hiểm được phép đầu tư.
Rủi ro tập trung và những khoản nợ "ngoài sổ sách"
Giới phân tích chỉ ra nhiều điểm đáng lo. Thứ nhất, chỉ một nhóm nhỏ công ty công nghệ gồm Nvidia, Meta, Alphabet, SpaceX, Anthropic và OpenAI đứng ra bảo lãnh cho các thương vụ này, khiến rủi ro bị dồn vào một mối. Thứ hai, các hợp đồng thường có điều khoản cho phép công ty công nghệ rút lui nếu dự án AI bị chậm tiến độ.
"Ngành bảo hiểm nhân thọ giờ đây thực chất đang chống lưng cho phần lớn ngành AI. Chúng ta đều nên lo ngại về điều này, nhất là khi các thương vụ nợ ngày càng thiếu minh bạch." — Andrew Granato, trợ lý giáo sư Trường Luật Đại học Texas tại Austin
Ví dụ điển hình là trung tâm dữ liệu của Meta tại Richland Parish, Louisiana. Meta chỉ nắm 20% cổ phần, phần còn lại thuộc về quỹ đầu tư Blue Owl. Dù vậy, S&P Global vẫn xếp hạng gói nợ 27 tỷ USD của dự án chỉ thấp hơn một bậc so với xếp hạng doanh nghiệp của Meta, nhờ các cam kết bảo lãnh thuê 28 tỷ USD trong 20 năm. Xếp hạng đó đã mở đường để khối bảo hiểm nhân thọ tài trợ 3,4 tỷ USD cho thương vụ, theo Moody's.
Tuy nhiên, Meta không cam kết trả nợ thay cho dự án. Phát ngôn viên của Meta nêu rõ: "Meta không bảo lãnh việc hoàn trả các trái phiếu này". Về phía Blue Owl, công ty cho rằng nhà đầu tư tổ chức và công ty bảo hiểm khi mua nợ "không phải đang gánh một rủi ro ẩn giấu" mà đang mua quyền tiếp cận các nghĩa vụ hợp đồng của những con nợ doanh nghiệp mạnh nhất thế giới.
Một trường hợp khác: hồi tháng 3, Meta ký hợp đồng mua năng lực tính toán AI từ CoreWeave tại bốn trung tâm dữ liệu. Khi CoreWeave xin xếp hạng cho khoản vay 8,5 tỷ USD gắn với các dự án này, tổ chức xếp hạng đã nhìn vào hệ số tín nhiệm mạnh của Meta thay vì của CoreWeave — vốn nằm trong nhóm trái phiếu rác — và trao cho thương vụ một trong những mức xếp hạng cao nhất. Công ty bảo hiểm cũng là bên mua nợ của các dự án CoreWeave, theo S&P Market Intelligence.
Khi lời nói làm rung chuyển thị trường
Hồi tháng 10, Brannin McBee, đồng sáng lập kiêm giám đốc phát triển của CoreWeave, nói với Financial Times rằng ông coi các công ty bảo hiểm là nguồn vốn "vô hạn" cho các khoản vay tương lai: "Đại loại là toàn bộ số tiền trên thế giới nằm trong tầng bảo hiểm đó".
Phát biểu này khiến nhà đầu tư và chủ nợ của CoreWeave hoảng hốt. Cổ phiếu công ty lao dốc mạnh ngay hôm sau, giá trái phiếu cũng giảm nhanh. Trái phiếu của các công ty AI và dự án trung tâm dữ liệu khác cũng xuống trong những tuần gần đây khi giới đầu tư thận trọng hơn với rủi ro nợ.
Ares Management, một trong những quỹ tín dụng tư nhân lớn nhất với 691 tỷ USD tài sản, là bên lên tiếng cảnh báo mạnh mẽ. Trong một bản tin gần đây, Ares cho rằng các gã khổng lồ công nghệ đã tìm cách lôi công ty bảo hiểm vào những thương vụ nợ rủi ro bằng "các giao dịch hai mặt": lập ra thực thể tài chính phức tạp được gán mức xếp hạng gần như tương đương chính công ty mẹ, nhưng cam kết hoàn trả lại yếu hơn nhiều so với việc vay trực tiếp.
"Đôi khi sự phức tạp về cấu trúc và kỹ thuật tài chính không được dùng để giảm rủi ro, mà để che giấu rủi ro." — Ares Management
Nghĩa vụ thuê chưa ghi vào sổ
Số liệu cho thấy quy mô cam kết của Meta đã vượt xa khoản nợ báo cáo. Công ty đã ký 356 tỷ USD hợp đồng thuê, gồm cả các trung tâm dữ liệu chưa khởi công — gấp bốn lần khoản nợ 84 tỷ USD trong báo cáo quý gần nhất. Meta còn cam kết thêm 455 tỷ USD cho chip, hạ tầng và phần cứng, những thỏa thuận không thể hủy.
Tháng trước, S&P Global công bố điều chỉnh triển vọng xếp hạng tín nhiệm năm 2027 của Meta từ ổn định xuống tiêu cực, với lý do lượng hợp đồng thuê tương lai tăng vọt và sự không chắc chắn về khả năng biến chi tiêu AI thành doanh thu. Xếp hạng hiện tại của Meta vẫn giữ nguyên.
Chuyên gia Naveen Sarma của S&P Global giải thích công ty không coi nghĩa vụ thuê tương lai là nợ hiện hữu, vì Meta chưa phải trả tiền thuê cho đến khi bắt đầu sử dụng trung tâm dữ liệu. Meta nói "không đồng tình" với triển vọng này và khẳng định còn nhiều cơ hội sản phẩm, kinh doanh phía trước. Moody's cũng thừa nhận rủi ro của khối nợ tích tụ ngoài sổ sách trong một báo cáo gần đây, nhưng vẫn không tính các cam kết đó là nợ hiện hữu khi xếp hạng doanh nghiệp.
Với SpaceX, kiểm toán viên đã xác định khoản tiền công ty định vay ngoài sổ sách hồi đầu năm để mua chip cuối cùng phải được ghi nhận là nợ của công ty. Đầu tháng này, ông Musk tiếp tục huy động 40 tỷ USD tài trợ chip AI thông qua một thực thể tài chính giữ khoản nợ ngoài sổ sách của SpaceX, và lý giải trên X rằng làm được vậy là nhờ "chúng tôi thuộc nhóm investment grade".
Góc nhìn
Câu chuyện này đáng chú ý với giới kỹ thuật Việt Nam ở chỗ nó cho thấy hạ tầng AI không còn là bài toán thuần kỹ thuật. Giá thuê GPU, chi phí điện và khấu hao trung tâm dữ liệu mà các kỹ sư phải tính toán khi thiết kế hệ thống đang ngày càng phụ thuộc vào những cấu trúc nợ phức tạp mà ít người trong ngành theo dõi. Khi một nhà cung cấp cloud AI gặp khó về tài chính, rủi ro không chỉ nằm ở giá dịch vụ tăng mà còn ở việc gián đoạn dịch vụ hoặc thay đổi điều khoản hợp đồng bất ngờ.
Với các doanh nghiệp và startup Việt Nam đang xây dựng trên nền tảng AI của bên thứ ba, đây là lời nhắc về việc đa dạng hóa nhà cung cấp và có phương án dự phòng. Nếu chọn nền tảng hạ tầng, nên cân nhắc cả sức khỏe tài chính của đối tác, không chỉ hiệu năng và giá. Bức tranh dòng vốn AI cũng được phản ánh qua những thương vụ lớn như quỹ Bessemer huy động 5,75 tỷ USD cho hệ sinh thái AI — nhưng lần này, tiền không đến từ quỹ đầu tư mạo hiểm mà từ những khoản tiết kiệm hưu trí, một tầng vốn có khẩu vị rủi ro hoàn toàn khác.
Nguồn: nytimes.com · Quy trình biên tập
Bài viết liên quan
Công nghệ
Ngay sau khi phát hành trái phiếu, Amazon vay thêm 17,5 tỷ USD từ ngân hàng để thúc đẩy chi tiêu AI
11 tháng 6, 2026
AI & ML
Bảo hiểm Mỹ: AI trong bệnh viện đang đẩy chi phí y tế tăng thêm gần 1 tỷ USD
27 tháng 9, 2026
Các ngân hàng đang tìm cách bán tháo khoản nợ trung tâm dữ liệu AI mà chính họ vừa bảo lãnh
15 tháng 10, 2026