
Mỹ không đánh mất ngành đất hiếm — họ đã bán nó
Ngành đất hiếm của Mỹ không suy tàn vì sự bất cẩn của các nhà hoạch định chính sách, mà vì các doanh nghiệp tư nhân đã chủ động bán nó cho Trung Quốc vì lợi ích kinh tế ngắn hạn. Bài viết phân tích thất bại thị trường đặc thù này và đề xuất một công cụ tài chính mới — trái phiếu chuyển đổi có điều kiện (CoCo bond) — nhằm giúp Washington xây dựng lại chuỗi cung ứng mà không rơi vào cảnh quốc hữu hóa hay trợ cấp vô hiệu quả.
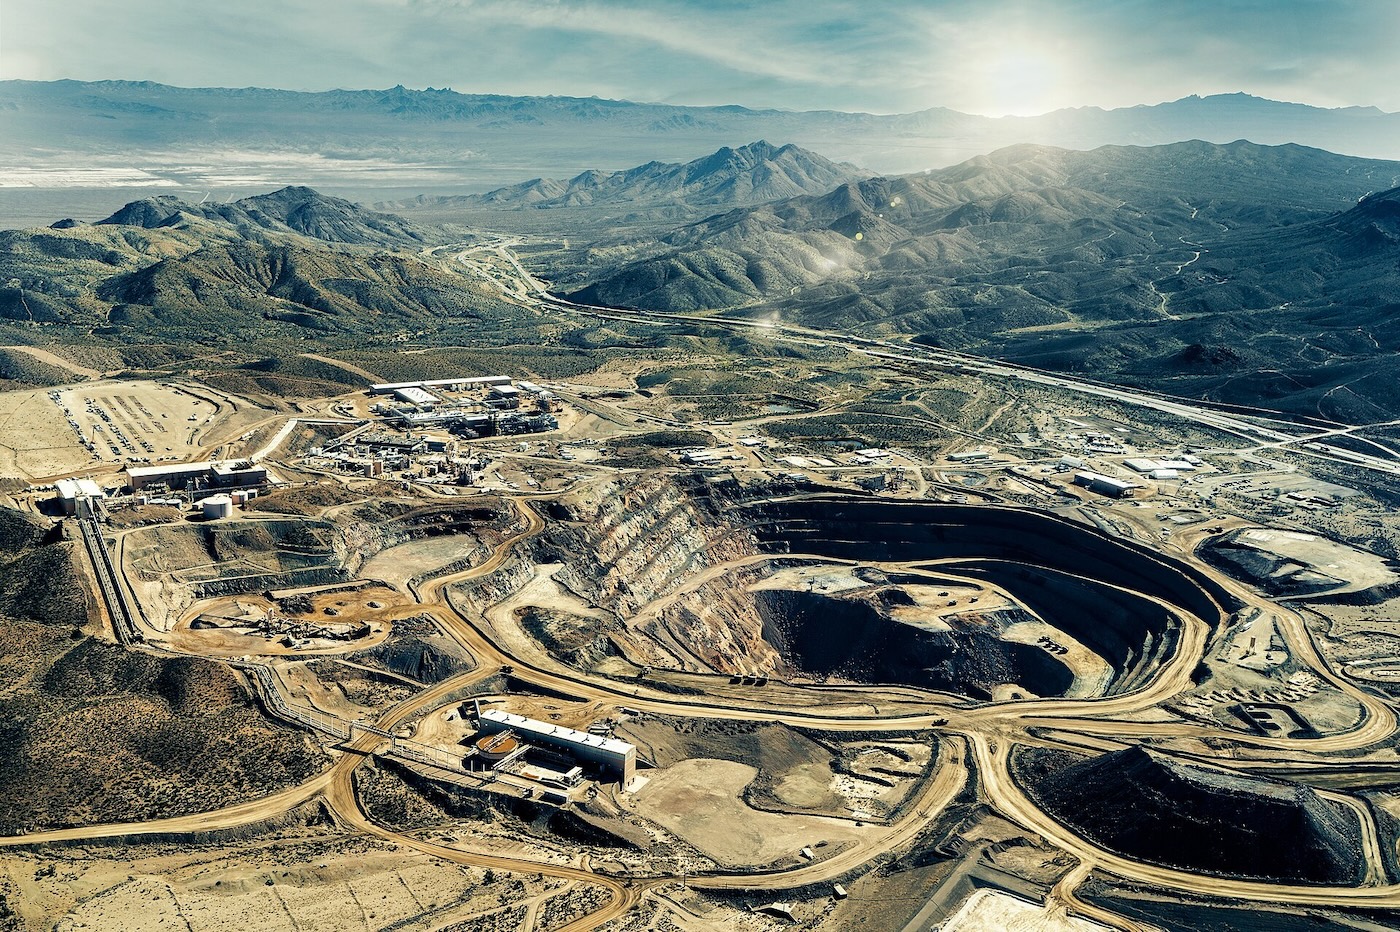
Mỹ không đánh mất ngành đất hiếm — họ đã bán nó
Trung Quốc hiện tinh luyện hơn 90% đất hiếm và gần 99% đất hiếm nặng của thế giới — những nguyên liệu không thể thiếu trong vũ khí dẫn đường chính xác và chip tiên tiến. Nhưng câu chuyện đằng sau sự phụ thuộc này không phải là một sai lầm của giới hoạch định chính sách, mà là một thương vụ có chủ đích: các công ty Mỹ đã tự nguyện bán ngành công nghiệp này cho Trung Quốc vì lý do kinh tế hoàn toàn hợp lý vào thời điểm đó. Bài viết dưới đây phân tích cơ chế thất bại thị trường đặc thù này và đề xuất một công cụ tài chính có thể phá vỡ thế bế tắc.
Điểm nghẽn của cả nền kinh tế toàn cầu
Vào tháng 10 năm 2025, Bắc Kinh áp đặt các biện pháp kiểm soát xuất khẩu đất hiếm trên diện rộng. Kể từ đó, các biện pháp này liên tục được hoãn lại từng đợt ngắn — lần gần nhất đến ngày 10 tháng 11, kèm theo một thỏa thuận đình chiến thương mại rộng hơn kéo dài đến ngày 10 tháng 1 năm 2027. Điều đáng chú ý là mỗi lần hoãn đều chỉ đến sau khi phía Mỹ nhượng bộ, cho thấy đòn bẩy rõ ràng của Trung Quốc.
Ngay cả trong thời gian đình chiến, Bắc Kinh vẫn siết chặt nguồn cung. Vào tháng 6, khi lệnh tạm hoãn đang có hiệu lực, Trung Quốc đã đưa MP Materials và USA Rare Earth — hai công ty mà Mỹ đặt cược để xây dựng nguồn cung thay thế — vào danh sách kiểm soát xuất khẩu.
Một thị trường trị giá chưa đến 10 tỷ USD có thể làm đình trệ hàng nghìn tỷ USD GDP toàn cầu — đó chính là định nghĩa của một điểm nghẽn chiến lược.
Bộ trưởng Tài chính Scott Bessent từng mô tả động thái này là "chĩa một khẩu bazooka vào chuỗi cung ứng và nền tảng công nghiệp của toàn bộ thế giới tự do". Tổng Bí thư Tập Cận Bình cũng công khai nói về tầm quan trọng của việc duy trì sự phụ thuộc toàn cầu vào chuỗi cung ứng công nghiệp Trung Quốc.
 Minh họa về chuỗi cung ứng khoáng sản chiến lược
Không phải mất — mà là bán
Lịch sử của câu chuyện này thường được kể lại như một sự sao nhãng của giới hoạch định chính sách Mỹ trong giai đoạn đơn cực. Nhưng đó chỉ là một phần sự thật.
Cho đến cuối thập niên 1980, Mỹ là nhà sản xuất và tinh luyện đất hiếm hàng đầu thế giới. Nhưng đây là một ngành "bẩn": mỏ Mountain Pass ở California từng rò rỉ khoảng 600.000 gallon chất thải phóng xạ vào sa mạc Mojave. Khi chi phí làm sạch và tuân thủ quy định tăng lên còn lợi nhuận giảm, mỏ này lần lượt đóng cửa từ thập niên 1990 và dừng hoàn toàn vào năm 2002.
Trong khi đó, công việc chuyển sang Trung Quốc — nơi nhà nước trợ cấp cho các hoạt động thua lỗ, chấp nhận ô nhiễm, và bán lại oxit đã qua chế biến cho Mỹ với giá rẻ như bèo.
Điều tương tự cũng xảy ra với nam châm: Năm 1995, General Motors bán Magnequench — đơn vị sản xuất nam châm của mình — cho một tập đoàn do Trung Quốc hậu thuẫn. Đến năm 2006, nhà máy cuối cùng của Mỹ đã đóng cửa và toàn bộ máy móc, thiết bị được chuyển sang Trung Quốc.
Các nhà kinh tế sẽ nói đây là quyết định đúng đắn của một nền kinh tế thị trường tự do. Lợi thế so sánh đã làm đúng việc của nó: một ngành bẩn, biên lợi nhuận thấp rời bỏ một nước giàu để đến một nước đang phát triển. Thậm chí còn có lý do chiến lược — kéo Trung Quốc vào hệ thống thương mại, theo suy nghĩ đầy ảo tưởng thời đó, sẽ biến nước này thành một bên có trách nhiệm thay vì một đối thủ.
Sai lầm về phạm trù nằm ở chỗ coi đất hiếm là một thị trường, thay vì nhận ra nó là một ngành công nghiệp địa chính trị. Thị trường giải bài toán chi phí thấp nhất. Nhà nước thì sẵn sàng trả bất kỳ giá nào để kiểm soát một điểm nghẽn — vì chấp nhận một doanh nghiệp thua lỗ chẳng đáng kể gì so với đòn bẩy địa chính trị mà nó mang lại.
 Phân tích cấu trúc tài chính trong lĩnh vực khoáng sản
Cái công tắc của Bắc Kinh
Quyền kiểm soát điểm nghẽn cho Bắc Kinh một công tắc. Khi họ để nguyên liệu chảy ra, không lợi ích tư nhân nào xây dựng chuỗi cung ứng thay thế ở quy mô lớn — bởi các nhà sản xuất được nhà nước Trung Quốc tài trợ có thể bán ở mức giá bằng hoặc dưới chi phí vô thời hạn, và không nhà đầu tư tư nhân lý trí nào tự nguyện ký vào việc thua lỗ.
Khi Trung Quốc cắt nguồn cung, các động lực đảo ngược trong một đêm — nhưng năng lực sản xuất thì không thể theo kịp trong một đêm, vì việc dựng toàn bộ chuỗi cung ứng và khôi phục bí quyết đã mất có thể mất cả thập kỷ.
Đây là thất bại thị trường kinh điển, khi cùng một nguyên liệu quan trọng có thể trở nên vô giá trị hoặc vô giá theo lệnh. Năm 2010, trong tranh chấp hàng hải với Nhật Bản, Bắc Kinh được cho là đã dừng vận chuyển đất hiếm, và Tokyo nhanh chóng nhượng bộ.
Các thỏa thuận đình chiến ngắn hạn trong năm qua — mỗi lần được dàn xếp quanh các tranh chấp thương mại nhỏ giọt — càng củng cố thêm thất bại thị trường đó. Mỗi lần nới lỏng rồi siết chặt dường như được thiết kế để giữ Mỹ và đồng minh mất thăng bằng, phá vỡ mọi kế hoạch dài hạn nhằm giảm đòn bẩy của Bắc Kinh.
Tiền chính phủ phải sống sót qua chính trị
Nếu thị trường không chịu xây dựng lại chuỗi cung ứng đất hiếm, chính phủ phải làm. Cả hai đảng tại Mỹ đều đã thử, và các nỗ lực đều vấp phải một đầm lầy lợi ích xung đột có thể đoán trước.
- Nhà đầu tư tư nhân muốn lợi nhuận hấp dẫn trong năm bội thu, nhưng muốn chính phủ gánh lỗ trong năm khó khăn.
- Ngân hàng thương mại muốn nhiều năm hợp đồng bao tiêu đầy đủ để đảm bảo thanh toán lãi, trong khi Quốc hội thường chỉ phân bổ ngân sách cho năm sau.
- Thị trường muốn linh hoạt, còn Quốc hội muốn giám sát chặt và rào chắn.
- Washington thường muốn là nguồn tiền cuối cùng (và nhẹ nhất), báo hiệu cho nhà đầu tư rằng chính phủ đang phòng ngừa rủi ro.
Thỏa thuận tháng 7 năm 2025 với MP Materials của Lầu Năm Góc bao gồm 400 triệu USD cổ phiếu ưu đãi chuyển đổi, các khoản vay, chứng quyền cổ phiếu, giá sàn đảm bảo trong 10 năm, và cam kết bao tiêu 10 năm. Thỏa thuận phù hợp với thời điểm của nó, nhưng lại làm mờ hai vai trò khác nhau: trong năm bình thường, chính phủ là người cho vay tài trợ cho năng lực mà thị trường không chịu tài trợ; trong khủng hoảng, họ bảo hiểm cho một sự kiện địa chính trị — hai vai trò này cần hai cấu trúc lợi nhuận khác nhau.
CoCo bond — công cụ phản ứng theo hành vi của Bắc Kinh
Đề xuất của các tác giả là một công cụ tài chính gọi là trái phiếu chuyển đổi có điều kiện (CoCo bond), do nhà sản xuất phát hành cho chính phủ và các bên cho vay tư nhân muốn tham gia, đi kèm cam kết bao tiêu ở mức giá sàn. Hình thức của nó thay đổi theo hai điều kiện quan sát được từ bên ngoài:
-
Điều kiện năng lực: Nhà sản xuất phải vượt qua một ngưỡng năng lực xác định trước một thời hạn cố định. Khi điều kiện này kích hoạt, bên cho vay nhận được phần chia theo tỷ lệ trong dòng tiền tự do của nhà sản xuất — nói cách khác, một khoản cổ tức. Bên cho vay đã trả tiền để xây dựng năng lực đó, nên được chia phần từ những gì năng lực đó tạo ra.
-
Điều kiện địa chính trị: Hoặc giá vượt khỏi biên độ đã thống nhất một cách bền vững, hoặc có hành vi sử dụng điểm nghẽn quan sát được từ bên ngoài — như từ chối giấy phép xuất khẩu, chậm trễ hành chính quá thời hạn quy định, hoặc các hình thức "từ chối mang tính xây dựng" khác làm gián đoạn nguồn cung cho Mỹ hoặc đồng minh. Điều quan trọng là không phần nào của điều kiện này dựa vào sự xác nhận của Bắc Kinh, vì họ không có động cơ thừa nhận việc cắt nguồn cung.
Khi cả hai điều kiện cùng kích hoạt, bên cho vay cũng có quyền chuyển đổi thành cổ phiếu phổ thông. Sự kiện chuyển đổi không tạo ra năng lực mới — tài chính đã làm việc đó rồi — mà chỉ khớp khoản chi trả với rủi ro đã gánh.
Tại sao một nhà sản xuất lại đồng ý? Vì họ nhận được thứ độc nhất mà thị trường không cung cấp. Về bản chất, nhà sản xuất mua một quyền bán — giá sàn giúp họ vượt qua giai đoạn Bắc Kinh bán phá giá — và trả tiền bằng cách bán một quyền mua — quyền chia sẻ dòng tiền và chuyển đổi cổ phần. Họ đánh đổi một phần lợi nhuận đột biến trong khủng hoảng để lấy sự bảo vệ trong những năm yên ắng.
Chính phủ cũng không cần tài trợ toàn bộ trái phiếu. Các nhà đồng đầu tư tư nhân đã qua thẩm định — bao gồm nhà đầu tư nước ngoài chịu sự sàng lọc của Ủy ban Đầu tư Nước ngoài tại Mỹ (CFIUS) — có thể bù đắp từng đô la tiền chính phủ. Lý tưởng nhất là những công ty sợ bị cắt nguồn cung nhất, như nhà thầu quốc phòng và hãng xe hơi. Tập đoàn JARE của Nhật Bản từng làm điều tương tự khi tài trợ cho Lynas của Australia để đổi lấy nguồn cung.
 Mô hình đồng tài trợ và chia sẻ rủi ro
Không quốc hữu hóa, cũng không phúc lợi doanh nghiệp
Công cụ này bù đắp cho rủi ro bất đối xứng mà bên cho vay — dù là người nộp thuế hay tư nhân — gánh chịu khi chống lại điểm nghẽn do đối thủ kiểm soát, bằng cách cung cấp phần thưởng bất đối xứng nếu điểm nghẽn đó bị sử dụng.
Rủi ro ở đây không đến từ thiếu hụt tự nhiên hay chu kỳ giá thông thường, mà từ các quyết định chính sách của Đảng Cộng sản Trung Quốc. Logic tương tự cũng áp dụng cho các nguyên liệu điểm nghẽn khác như tiền chất dược phẩm. Đất hiếm là trường hợp rõ ràng nhất và, với quy mô thị trường dưới 10 tỷ USD, là nơi rẻ nhất để chính phủ Mỹ bắt đầu.
Cấu trúc này không thay thế các kho dự trữ, giá sàn hay hợp đồng bao tiêu. Những công cụ đó giải quyết các vấn đề quan trọng nhưng khác nhau. CoCo bond phân phối rủi ro và phần thưởng cho nhà đầu tư trong một sự kiện địa chính trị nhị phân nằm ngoài tầm kiểm soát của nhà sản xuất.
Khác biệt mấu chốt nằm ở những năm yên ắng, khi theo cấu trúc này chính phủ không nắm giữ cổ phần. Việc nắm cổ phần trực tiếp dễ bị cáo buộc quốc hữu hóa; việc cấp vốn rẻ không có phần thưởng lại mang tiếng phúc lợi doanh nghiệp. Một cấu trúc được thiết kế có chủ đích để ban đầu tránh cả hai — nhưng đủ linh hoạt để thay đổi hình thức theo hành động của đối thủ, chứ không phải theo diễn biến chính trị trong nước — có cơ hội sống sót qua đủ chu kỳ chính trị để hoàn thành một quá trình xây dựng kéo dài hơn một thập kỷ.
Ý nghĩa với Việt Nam
Với Việt Nam — quốc gia đang sở hữu trữ lượng đất hiếm đáng kể và đang thu hút làn sóng dịch chuyển chuỗi cung ứng bán dẫn, điện tử — bài học từ nước Mỹ mang tính cảnh báo trực tiếp. Việc sở hữu tài nguyên thô không tạo ra đòn bẩy nếu không có năng lực tinh luyện, chế biến và sản xuất nam châm đi kèm. Và nếu chỉ thuần túy để thị trường quyết định, các ngành công nghiệp chiến lược này rất dễ bị thâu tóm hoặc triệt tiêu bởi những người chơi có khả năng chịu lỗ vô thời hạn.
Thị trường sẽ luôn bán một điểm nghẽn cho ai điều hành nó rẻ nhất. Trợ cấp đơn thuần không thể giành lại nó, vì trợ cấp chỉ tác động đến giá — còn Bắc Kinh định giá theo đòn bẩy địa chính trị, không phải lợi nhuận.
Vô hiệu hóa một điểm nghẽn được tạo ra bởi thất bại thị trường đòi hỏi nguồn vốn sẵn sàng hấp thụ nhiều năm lợi nhuận dưới chuẩn hoặc thậm chí thua lỗ để chống lại một cuộc khủng hoảng địa chính trị phi thường. Trong những năm yên ắng, chính phủ nên hưởng lợi như một bên cho vay. Khi năng lực được xây dựng, họ nên chia sẻ những gì mình đã tài trợ. Và nếu Bắc Kinh một lần nữa chạm vào công tắc, những người nộp thuế và nhà đầu tư tư nhân đã trả tiền bảo hiểm cho khoảnh khắc đó nên được tham gia vào giá trị mà nguồn vốn của họ tạo ra.
Rủi ro là bất đối xứng. Cấu trúc tài chính cũng nên như vậy.
Bài viết liên quan

Công nghệ
Mô hình AI hàng đầu giỏi Vật lý đến đâu? Nghiên cứu mới chỉ ra các bài kiểm tra hiện hành đang đánh giá sai
16 tháng 9, 2026

Công nghệ
Nộp đơn xin việc lẽ ra nên khó hơn. Thật đấy
25 tháng 8, 2026
Công nghệ
Petal: Công cụ chia sẻ màn hình mã nguồn mở miễn phí thay thế CoScreen và ScreenHero
14 tháng 10, 2026