Vesta huy động 30 triệu USD để đưa 'bầy' AI agent vào ngành cho vay thế chấp
Vesta, startup phần mềm thuần AI giúp các tổ chức cho vay xử lý hồ sơ thế chấp, vừa gọi vốn 30 triệu USD do Conversion Capital dẫn dắt. Công ty sử dụng các AI agent để tự động hóa phần lớn quy trình khởi tạo khoản vay, giúp rút ngắn thời gian và chi phí xử lý hồ sơ.
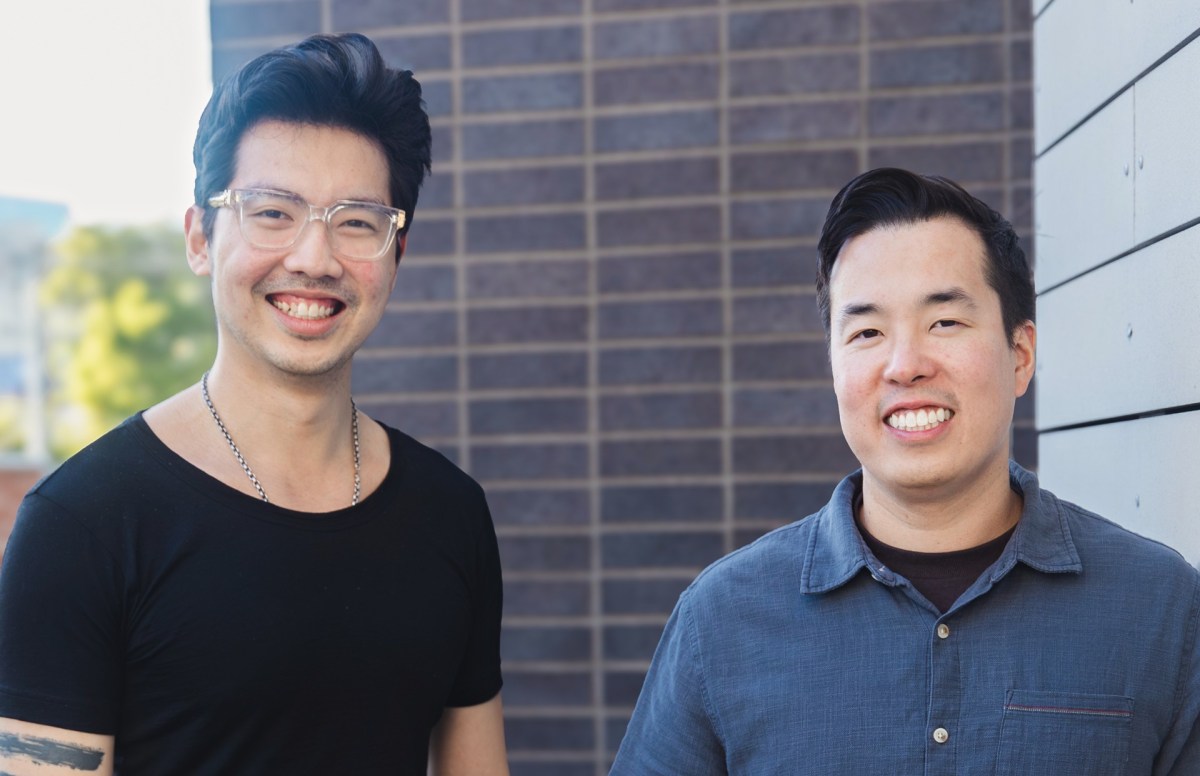
Vesta, startup phần mềm thuần AI chuyên hỗ trợ các tổ chức cho vay khởi tạo hồ sơ thế chấp, vừa công bố vòng gọi vốn 30 triệu USD do Conversion Capital dẫn dắt. Điểm đáng chú ý là ba khách hàng của công ty, trong đó có Pennymac và New American Funding, cũng tham gia đầu tư, bên cạnh Citi Ventures và Andreessen Horowitz.
AI agent thay sức người trong quy trình cho vay
Vesta dùng các AI agent để tự động hóa phần lớn quy trình khởi tạo khoản vay. Theo nhà sáng lập, cách làm này giúp các tổ chức cho vay giảm đáng kể thời gian và chi phí xử lý hồ sơ thế chấp.
Mike Yu đồng sáng lập công ty vào năm 2020 cùng Devon Yang. Yu, hiện là CEO, cho biết thời điểm này rất phù hợp để gọi vốn vì nhu cầu với sản phẩm đã tăng vọt trong năm qua. Ông nói doanh thu tăng gấp 12 lần so với cùng kỳ năm trước, và công ty đã giúp các tổ chức cho vay khởi tạo hơn 100 tỷ USD khoản vay mỗi năm. Tính đến nay, Vesta đã huy động tổng cộng 85 triệu USD.
"Dù đà tăng trưởng rất tốt, chúng tôi vẫn chỉ chiếm chưa đầy 5% thị phần. Đây là lúc mở rộng đội ngũ, chiếm lĩnh thị trường và đầu tư vào các dòng sản phẩm mới", Yu chia sẻ.
Bài toán chi phí và thời gian của ngành thế chấp
Các dòng sản phẩm mới bao gồm một trợ lý cá nhân cho đơn vị phát hành thế chấp, có thể hỗ trợ thực hiện tác vụ và theo dõi luồng công việc.
Tại Mỹ, một khoản thế chấp thường mất khoảng 40 ngày để hoàn tất, với chi phí khoảng 11.000 USD mỗi khoản vay. Phần lớn chi phí đó đến từ nhân công, và một nút thắt lớn trong quy trình chỉ đơn giản là chờ nhân viên xem xét hồ sơ.
Vesta giải quyết vấn đề này bằng cách cho phép con người triển khai một "bầy" AI agent để đẩy nhanh tiến độ công việc. Khách hàng tự quyết định giao tác vụ nào cho các agent của Vesta.
"Nhiều khách hàng của chúng tôi bắt đầu bằng cách để một nhân viên phê duyệt kết quả của AI agent, sau đó cho agent tự xử lý một phần khoản vay, rồi mở rộng dần", Yu giải thích.
Ông cho biết một số tổ chức cho vay thậm chí còn dùng AI agent của Vesta để đưa ra quyết định thẩm định thế chấp. Tuy nhiên, các công ty vẫn phải chịu trách nhiệm về quyết định thẩm định, bất kể họ dùng phần mềm hay AI agent nào. Mọi hành động và lý do đằng sau mỗi quyết định đều được ghi lại nhằm phục vụ tuân thủ và kiểm toán quyết định của AI.
Bước ngoặt từ các mô hình AI thế hệ mới
Mức độ tự chủ này đến từ những tiến bộ vượt bậc của các mô hình AI trong năm qua. Trước đó, các mô hình chưa đủ tốt để xây dựng agent cho những tác vụ phức tạp, nhiều giai đoạn trong ngành cho vay thế chấp. Giai đoạn đầu, Vesta chỉ tập trung xây dựng kiến trúc dữ liệu phù hợp để tận dụng các công cụ tiên tiến nhất nhằm tự động hóa quy trình.
"Với chúng tôi, bước đột phá lớn là Sonnet 4.5. Mô hình này tuân thủ hướng dẫn do người dùng cấu hình tốt hơn hẳn các thế hệ trước trong khoảng thời gian dài mà chúng tôi cần", Yu nói.
Cạnh tranh với cả hệ thống cũ lẫn startup AI
Vesta đang cạnh tranh ở nhiều hướng: vừa với các hệ thống thế chấp truyền thống như ICE Mortgage Technology, vừa với những công ty thuần AI khác cũng đang cố tự động hóa quy trình cho vay thế chấp như Xpanse.
Theo Yu, lợi thế của Vesta trước các ông lớn truyền thống nằm ở chỗ những hệ thống đó không được thiết kế cho AI agent, nên "việc đưa AI agent lên trên chúng là rất khó".
Về kế hoạch sắp tới, Yu cho biết: "Ưu tiên của chúng tôi là giành được phần việc còn lại của toàn ngành thế chấp. Sau đó, chúng tôi sẽ đi tới bất cứ đâu khách hàng dẫn dắt".
Góc nhìn cho thị trường Việt Nam
Câu chuyện của Vesta phản ánh một xu hướng đáng chú ý: AI agent đang dịch chuyển từ các tác vụ đơn giản sang những quy trình nghiệp vụ phức tạp, đòi hỏi độ chính xác và tuân thủ cao như cho vay, bảo hiểm hay tài chính.
Với các doanh nghiệp fintech và ngân hàng số tại Việt Nam, đây là tín hiệu đáng theo dõi. Bài toán tự động hóa quy trình tín dụng, thẩm định hồ sơ và giảm thời gian phê duyệt đang là mối quan tâm lớn khi nhu cầu vay tiêu dùng và vay mua nhà ngày càng tăng. Tuy nhiên, yếu tố then chốt không chỉ là công nghệ, mà còn là khả năng ghi vết minh bạch mọi quyết định của AI để đáp ứng yêu cầu tuân thủ — điều mà các cơ quan quản lý tại Việt Nam cũng đang dần siết chặt.