Canh bạc nghìn tỷ USD của AI: Điều gì phải xảy ra để không thành thảm họa?
Các ông lớn công nghệ đang đổ hàng nghìn tỷ USD vào hạ tầng AI, nhưng doanh thu hiện tại chỉ khoảng 150-200 tỷ USD mỗi năm. Để khoản đầu tư này sinh lời, năng suất lao động phải tăng vọt — nếu không, đây có thể là "sự phân bổ vốn sai lầm lớn nhất lịch sử".
Cuộc đua đầu tư vào hạ tầng trí tuệ nhân tạo đang đạt đến quy mô chưa từng có trong lịch sử kinh tế. Nhưng đằng sau những con số khổng lồ ấy là một câu hỏi nhức nhối: liệu khoản tiền này có bao giờ sinh lời?
Khi Jessica Wachter, giáo sư tài chính tại Trường Wharton thuộc Đại học Pennsylvania, muốn đánh giá tác động của AI lên nền kinh tế trong vài năm tới, bà phải đối mặt với vô số ẩn số về kỹ thuật lẫn kinh doanh. Thay vì cố dự đoán các mô hình AI sẽ hữu dụng đến đâu, bà bắt đầu từ một "sự thật đáng chú ý" không thể tranh cãi: một nhóm các siêu quy mô (hyperscaler) đang chi những khoản tiền khổng lồ để xây dựng trung tâm dữ liệu AI.
Con số không biết nói dối
Wachter và cộng sự chỉ đơn giản đặt câu hỏi: lợi nhuận của các hyperscaler phải tăng nhanh đến mức nào để biện minh cho khoản chi tiêu của họ đến năm 2027 — thời điểm mà theo ước tính của bà, tổng chi tiêu sẽ chạm mức gần 1.100 tỷ USD.
Kết quả khiến người ta phải giật mình: để hòa vốn vào năm 2030 (đã tính đến chi phí vốn, mức lợi nhuận 15% và khấu hao tài sản), các công ty AI sẽ phải tăng năng suất của chính mình lên gấp 2,7 lần. Không phải là bất khả thi, theo Wachter — nhưng đó là mức tăng trưởng tương đương cả một thập kỷ bùng nổ IT của Mỹ kể từ giữa thập niên 1990, bị nén lại chỉ trong vài năm.
"Nếu không đạt được mục tiêu lợi nhuận đó, họ sẽ chậm thanh toán lãi, và điều đó đồng nghĩa với nguy cơ phá sản." — Jessica Wachter
Trong bài báo nghiên cứu của mình, bà và cộng sự kết luận thẳng thắn: nếu cuộc bùng nổ năng suất "không thành hiện thực", thì "quá trình xây dựng hiện nay sẽ là sự phân bổ vốn sai lầm lớn nhất trong lịch sử".
Chi tiêu khổng lồ, doanh thu nhỏ giọt
Không cần đến siêu trí tuệ để nhận ra rằng khoản đầu tư hạ tầng AI hiện nay tiềm ẩn rủi ro cực lớn. Chỉ riêng năm nay, các hyperscaler sẽ chi khoảng 750 tỷ USD để xây dựng các trung tâm dữ liệu khổng lồ rải khắp nước Mỹ. Một số dự báo cho rằng tổng vốn đầu tư AI của Alphabet, Microsoft, Amazon, Meta và Oracle (đối tác của OpenAI) có thể vượt 5.000 tỷ USD trong bốn năm tới.
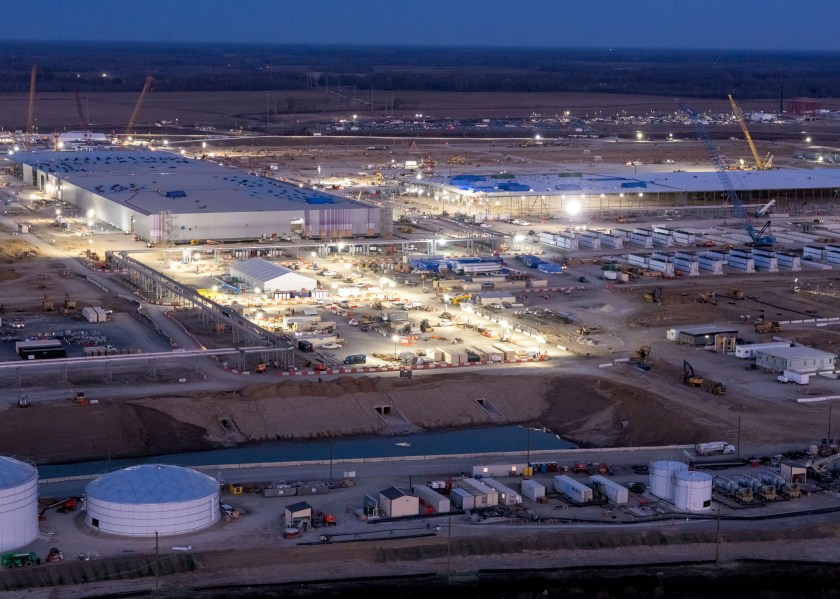 Trung tâm dữ liệu AI đang được xây dựng với quy mô chưa từng có
Nhưng vấn đề nằm ở chỗ: trong khi các ông lớn dự định chi hàng nghìn tỷ, tổng doanh thu từ AI năm nay chỉ vào khoảng 150 đến 200 tỷ USD, theo Gary Gensler — cựu chủ tịch Ủy ban Chứng khoán và Giao dịch Mỹ (SEC), hiện là giáo sư tại Trường Kinh doanh Sloan thuộc MIT.
"Thách thức là chi tiêu chưa có doanh thu tương xứng. Đó là sự thật. Và câu hỏi đặt ra là liệu khoản đầu tư này có được hoàn trả trong tương lai hay không." — Gary Gensler
Câu hỏi nghìn tỷ này không chỉ ảnh hưởng đến sức khỏe tài chính của các công ty AI hàng đầu, mà còn liên quan trực tiếp đến nền kinh tế Mỹ — khi các khoản đầu tư này có thể sớm chạm mức 3% GDP. Nó cũng quyết định số phận của chính những trung tâm dữ liệu đắt đỏ kia.
Rủi ro càng tăng cao trong năm nay khi các công ty AI bắt đầu vay nợ với khối lượng lớn để xây thêm trung tâm dữ liệu. Dòng tiền tự do — dòng tiền hoạt động trừ chi tiêu vốn — được dự báo sẽ sớm rơi vào vùng âm đối với nhóm công ty này. Ngay cả Alphabet, vốn nổi tiếng với lượng tiền mặt khổng lồ, cũng báo cáo trong quý gần nhất rằng doanh thu gần 120 tỷ USD của họ bị "ngốn" hết bởi chi tiêu hạ tầng AI, dẫn đến mức thâm hụt dòng tiền tự do khoảng 5,9 tỷ USD — lần đầu tiên kể từ khi Google lên sàn năm 2004.
Năng suất là tất cả
Theo thời gian, AI sẽ phải tạo ra tăng trưởng kinh tế rộng khắp để biện minh cho đà chi tiêu của các hyperscaler. Gensler gọi khoản đầu tư hạ tầng AI hiện nay là "canh bạc gộp (parlay bet)" của thị trường vốn và nền kinh tế. Để thành công, cần thắng cùng lúc ba ván cược có liên quan nhưng độc lập:
- Các hyperscaler phải tạo ra doanh thu khổng lồ
- AI phải thúc đẩy tăng trưởng kinh tế lan rộng
- Cả hai điều trên phải xảy ra trong khi các mô hình tiên tiến (frontier model) đắt đỏ đẩy lùi được các phiên bản rẻ hơn mà nhiều doanh nghiệp cho là "đủ tốt"
Stijn Van Nieuwerburgh, giáo sư tài chính tại Trường Kinh doanh Columbia, dựa trên kịch bản xây dựng khoảng 183 gigawatt công suất tính toán AI trong giai đoạn 2025-2032, với mỗi gigawatt tốn khoảng 41 tỷ USD. Giả sử mức lợi nhuận 10% — ngưỡng tối thiểu mà hầu hết nhà đầu tư chấp nhận — doanh thu thường niên "bắt buộc" sẽ vào khoảng 3.700 tỷ USD vào năm 2032.
Để đạt được con số đó, việc thắng ván cược thứ hai — tăng trưởng năng suất toàn nền kinh tế — là yếu tố then chốt.
"Nếu không đạt được lợi ích về năng suất, đến một lúc nào đó người ta sẽ quay lưng với AI, điều đó sẽ kéo giảm đầu tư và cũng hạn chế tăng trưởng doanh thu." — Daron Acemoglu, nhà kinh tế MIT, chủ nhân giải Nobel 2024
Hầu hết các nhà kinh tế theo dõi sát số liệu đều đồng ý rằng hiện tại, các thống kê toàn nền kinh tế cho thấy rất ít hoặc không có tăng trưởng năng suất từ AI. Tuy nhiên, một khảo sát gần đây với khoảng 6.000 giám đốc điều hành cấp cao ở Mỹ, Anh, Đức và Australia cho thấy dấu hiệu lạc quan: dù khoảng 90% báo cáo không tăng năng suất trong ba năm qua, họ kỳ vọng mức tăng khoảng 1,45% trong ba năm tới. Riêng các giám đốc Mỹ dự kiến mức tăng 2,25%.
Rủi ro lan rộng khắp nền kinh tế
Khi các công ty AI chỉ tiêu tiền mặt tích lũy, rủi ro chủ yếu giới hạn trong bảng cân đối kế toán và cổ đông của chính họ. Nhưng mọi chuyện trở nên căng thẳng hơn nhiều khi phần lớn số tiền là đi vay. Morgan Stanley tính toán rằng hơn một nửa trong số 2.900 tỷ USD mà các hyperscaler sẽ chi từ 2025 đến 2028 để xây trung tâm dữ liệu AI sẽ được tài trợ bằng "vốn bên ngoài".
Việc vay nợ đang dẫn đến những mạng lưới tài chính phức tạp, đan xen với phần lớn nền kinh tế còn lại.
"Rất nhiều tổ chức tài chính, trực tiếp hoặc gián tiếp, đang phơi nhiễm với các trung tâm dữ liệu này — với vai trò người cho vay, người bảo lãnh nợ, hoặc nhà đầu tư vào các quỹ tín dụng tư nhân tài trợ cho chúng. Người ta thậm chí không biết mình đang nắm giữ thứ này. Nó nằm sâu trong quỹ hưu trí của họ. Cuối cùng, nó bảo chứng cho cả hợp đồng bảo hiểm nhân thọ." — Stijn Van Nieuwerburgh
Một ví dụ điển hình là trung tâm dữ liệu Hyperion của Meta đang xây dựng tại Richland, Louisiana. Khi công bố 2 gigawatt công suất với giá khoảng 10 tỷ USD vào cuối năm 2024, đây là trung tâm dữ liệu lớn nhất mà Meta từng lên kế hoạch. Đến mùa thu năm ngoái — khi chi phí dự kiến đã lên 30 tỷ USD — cấu trúc tài chính trở nên phức tạp hơn nhiều: Meta chuyển 80% cổ phần cho Blue Owl Capital, lập liên doanh mang tên Beignet, rồi ký hàng loạt hợp đồng thuê bốn năm. Tổng thể có sự tham gia của một dàn công ty con và LLC chằng chịt.
Điều đáng lưu ý: thời hạn hợp đồng thuê trùng khớp với tuổi thọ dự kiến của GPU trong trung tâm dữ liệu. Nếu Meta chấm dứt hợp đồng sớm, họ vẫn phải trả nợ, nhưng nhà đầu tư sẽ "chỉ còn tòa nhà trống và không có dòng tiền".
Sau bong bóng
Dự đoán thời điểm bong bóng đầu tư AI vỡ là việc làm vô ích. Nhưng ít ai nghi ngờ rằng ngày phán xét đang đến gần, với mức độ hưng phấn phi lý đã bao trùm các hyperscaler và nhà đầu tư.
"Lịch sử cho thấy đến một lúc nào đó sẽ có sự thu hẹp, chỉ là vấn đề thời điểm và mức độ nghiêm trọng." — Gary Gensler
Điều đáng suy ngẫm: số phận của bong bóng tài chính và cuộc cách mạng công nghệ AI bên dưới có thể rất khác nhau. Một số người trong giới Silicon Valley thậm chí mong chờ một cuộc sụp đổ, cho rằng nó sẽ giúp các khoản đầu tư AI trở nên hợp lý hơn. Nhà đầu tư mạo hiểm kỳ cựu Vijay Pande từng viết: "Cú sụp đổ sắp tới sẽ là điều tốt nhất xảy ra với công nghệ này."
Nhưng sau khi bong bóng dot-com vỡ đầu thập niên 2000, hàng trăm nghìn người mất việc, các công ty lớn nhỏ phá sản, kinh tế Thung lũng Silicon bị tàn phá, và nước Mỹ rơi vào suy thoái nhẹ năm 2001.
Lần này, chúng ta đối mặt với một rủi ro đặc biệt: khoản đầu tư tài chính khổng lồ của các hyperscaler đã gắn chặt tương lai của chính AI với số phận của các trung tâm dữ liệu. Logic nền tảng là niềm tin sâu sắc vào sức mạnh của mở rộng quy mô (scaling) — xây càng lớn, AI càng thông minh. Điều đó có thể đúng, nhưng chưa được chứng minh và là một canh bạc rủi ro.
Bong bóng tài chính quanh khoản chi tiêu khổng lồ này rồi sẽ vỡ — có thể sớm. Thị trường chứng khoán sẽ vượt qua. Bản thân AI cũng sẽ tồn tại, dù có thể mang diện mạo khác và bớt đi phần ngạo mạn của ngày hôm nay.
Riêng số phận tài chính và tính hữu dụng tương lai của những trung tâm dữ liệu ngốn hàng nghìn tỷ USD — đó lại là câu chuyện hoàn toàn bất định.