Câu hỏi thực sự về AI: Thị trường trái phiếu còn gánh được bao lâu?
Giới đầu tư chứng khoán đang hoang mang khi chi phí xây dựng hạ tầng AI khiến lợi nhuận của Big Tech chưa theo kịp. Tuy nhiên, câu hỏi then chốt không phải là AI có sinh lời hay không, mà là thị trường trái phiếu còn sẵn sàng tài trợ cho cuộc đua đốt tiền này trong bao lâu nữa.
Câu hỏi thực sự về AI: Thị trường trái phiếu còn gánh được bao lâu?
Thị trường chứng khoán đang quay lưng với Big Tech khi chi phí hạ tầng AI vượt xa lợi nhuận. Nhưng theo giới phân tích, câu hỏi đúng đắn nhất lúc này không phải là "AI có sinh lời không" — mà là "thị trường trái phiếu còn sẵn sàng chi tiền cho cuộc đua này trong bao lâu".
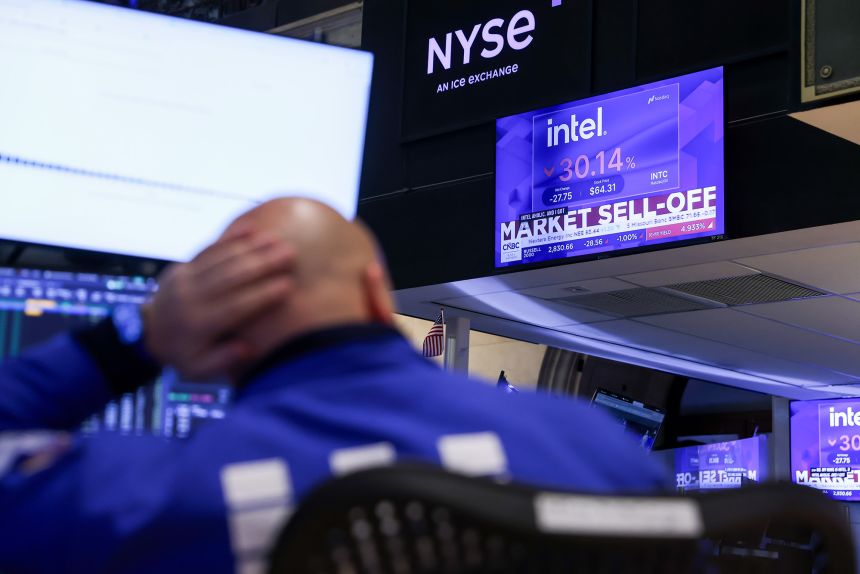 Bảng điện tử hiển thị tin tức thị trường chứng khoán tại Sở giao dịch New York
Phố Wall mất kiên nhẫn
Theo CNN, thị trường chứng khoán đang gửi đi tín hiệu rõ ràng. Alphabet (Google) vừa trải qua phiên giao dịch tồi tệ nhất trong lịch sử. Intel lao dốc mạnh nhất kể từ thời chính quyền Nixon. Amazon và Meta cũng ghi nhận mức giảm đáng kể trong tuần. Chỉ số Nasdaq rơi xuống chỉ còn cách ngưỡng điều chỉnh (giảm 10% so với đỉnh lịch sử) chưa đầy một điểm phần trăm.
Điểm chung của tất cả những cú sụt giảm này: xây dựng hạ tầng cho AI cực kỳ tốn kém, trong khi lợi nhuận của Big Tech chưa đủ để biện minh cho khoản chi khổng lồ đó. Các công ty AI ngày càng rót nhiều tiền mặt hơn cho trung tâm dữ liệu so với khả năng tạo doanh thu của chính họ.
Thế nhưng, nếu thị trường chứng khoán đang cố truyền tải một thông điệp nào đó thì Big Tech dường như không nghe thấy.
Con số nghìn tỷ và bài toán dòng tiền
Theo JPMorgan, chi tiêu cho AI đã chạm mốc 1.600 tỷ USD kể từ năm 2023 và dự kiến sẽ đạt 1.000 tỷ USD mỗi năm trong khoảng một thập kỷ tới. Không có gì thay đổi trong tuần qua.
Lý do là bởi thị trường thực sự tài trợ cho tất cả hoạt động này — thị trường trái phiếu — vẫn khá thờ ơ, trong khi chứng khoán đang trải qua cơn hoảng loạn nhẹ. Các tổ chức cho vay vẫn xếp hàng để nắm giữ trái phiếu của Big Tech, tài trợ cho công nghệ đang định hình lại nền kinh tế toàn cầu.
Điều đó có nghĩa là những câu hỏi mà thị trường dường như đang đặt ra về AI — Big Tech có tiếp tục tăng chi tiêu không? (chắc chắn là có) và AI có sớm sinh lời không? (có vẻ là không) — đều là câu hỏi sai.
Câu hỏi thực sự cần đặt ra là: Thị trường trái phiếu còn duy trì được cuộc đua đốt tiền không ngừng nghỉ này trong bao lâu nữa?
Điều đó sẽ quyết định liệu AI trở thành thành công hay thất bại.
Cách "toán học AI" vận hành
Cách tính toán của AI diễn ra như sau: chi một khoản tiền lớn ban đầu cho hạ tầng cần thiết (trung tâm dữ liệu, máy chủ, chip, điện năng, nhân lực, vật liệu xây dựng…). Sau đó, khi trung tâm dữ liệu đi vào hoạt động, các công ty AI có thể kiếm tiền từ khoản đầu tư này — trong khoảng từ ba tháng đến hai năm sau đó, theo Goldman Sachs.
Vì lợi nhuận đến chậm như vậy, các hyperscaler (những ông lớn như Google, Amazon, Microsoft và Meta) buộc phải vay một lượng tiền lớn trước và trả lại cho nhà đầu tư sau.
Nói "một lượng lớn" vẫn chưa đủ diễn tả. Theo John Higgins, cố vấn kinh tế trưởng tại Capital Economics, chỉ riêng bốn hyperscaler này đã chiếm hơn một phần ba tổng chi tiêu vốn của toàn bộ S&P 500 trong 12 tháng qua.
Đó là lý do một phần ba chi tiêu vốn của Big Tech năm nay dự kiến được tài trợ bằng nợ — tương đương khoảng 250 tỷ USD trái phiếu riêng từ các hyperscaler, theo Goldman Sachs. Con số này dự kiến đạt đỉnh vào năm sau, khoảng 35% tổng chi tiêu của nhóm này.
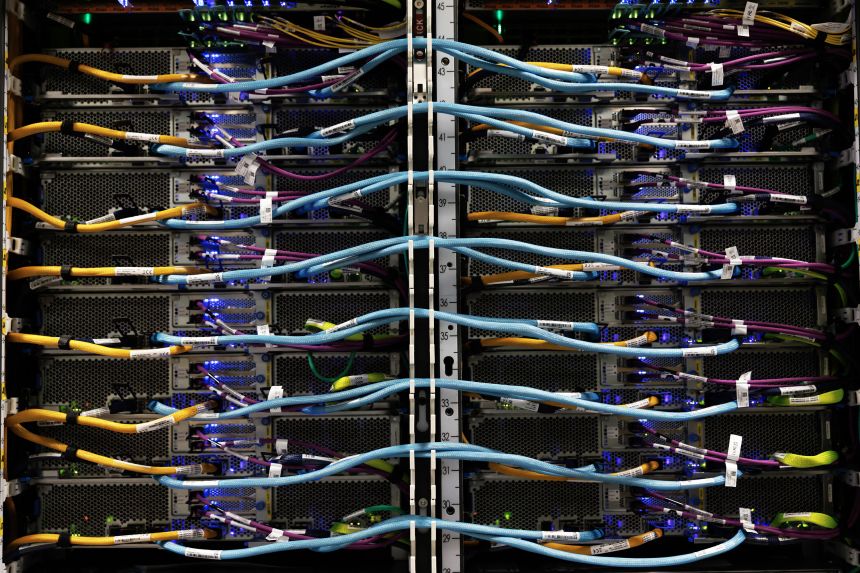 Hạ tầng máy chủ AI trong trung tâm dữ liệu của Amazon Web Services tại Austin, Texas
Giới hạn của dòng vốn cho vay
Nhà đầu tư trái phiếu không có vô hạn tiền để cho vay. Và hiện tại có rất nhiều đối thủ cạnh tranh giành vốn — đặc biệt là trái phiếu chính phủ Mỹ, khi chính phủ đang phải chi trả cho an sinh xã hội, Medicare và một cuộc chiến tranh tốn kém cùng lúc.
Điều này đặt ra câu hỏi hiển nhiên: Chính xác thì nhà đầu tư sẵn sàng cho các công ty AI vay bao nhiêu tiền?
Nhiều hơn bạn tưởng. Mức tối đa lý thuyết mà thị trường có thể hấp thụ là không thể biết trước, nhưng Goldman Sachs vẫn tính ra con số 510 tỷ USD vốn nợ đầu tư cấp cao (investment-grade) khả dụng cho các hyperscaler lớn nhất. Con số này cao hơn gấp đôi so với mức vay dự kiến của họ vào cuối năm nay.
Nói cách khác: các công ty AI lớn nhất vẫn còn khá nhiều dư địa để vay.
Ai cho vay và ai vay?
Vấn đề không phải là bao nhiêu, mà là bao lâu nữa. Câu trả lời phụ thuộc vào hai yếu tố: ai là người trả tiền và ai là người nhận tiền.
"Chúng tôi không lo ngại về khả năng tiếp cận vốn", Amanda Lynam, chiến lược gia tín dụng trưởng của Goldman Sachs, cho biết trên podcast của công ty. "Chúng tôi chỉ kỳ vọng sẽ có một cuộc trao đổi kỹ lưỡng hơn về việc phát hành ở đâu và với mức giá nào".
Theo bà Lynam, các quỹ đầu tư tư nhân, quỹ đầu tư mạo hiểm và quỹ cổ phần tư nhân sẵn sàng đảm nhận phần lớn công việc hỗ trợ xây dựng hạ tầng AI, với hàng nghìn tỷ USD "tiền mặt chờ" để tài trợ.
Nhưng hyperscaler không phải là lựa chọn duy nhất. Các công ty khác, bao gồm neocloud — những doanh nghiệp cho thuê sức mạnh tính toán — cũng tham gia cuộc chơi. Đây là những công ty có mức nợ cao, và tình hình tín dụng của họ đang bắt đầu đáng ngờ. Trái phiếu không đạt chuẩn đầu tư của họ có lợi suất cao, thu hút nhà đầu tư sẵn sàng chấp nhận rủi ro để đổi lấy phần thưởng tiềm năng khổng lồ.
Đó là thị trường mà CoreWeave đang hoạt động, với lợi suất trái phiếu tăng vọt lên 15% trong tháng này khi lỗ tích lũy. Elon Musk cho rằng ngành neocloud, bao gồm CoreWeave, sắp trải qua một cuộc thanh lọc lớn (ông gọi đó là "cái chết ở mức cá bảy màu").
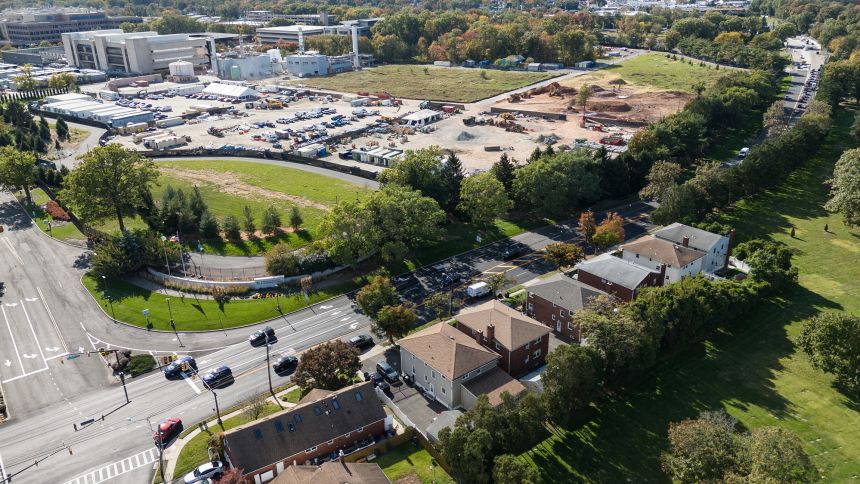 Trung tâm dữ liệu AI của CoreWeave đang được xây dựng tại Kenilworth, New Jersey
Người thắng và kẻ thua
Mọi công nghệ mới đều có người thắng và kẻ thua, và Musk có thể đúng về neocloud. Hãy chờ xem.
Ngược lại, các hyperscaler trông giống như người thắng. Doanh thu đám mây của họ (chỉ số Phố Wall dùng để đo nhu cầu AI) tăng 50% trong quý hai. Họ có lượng hợp đồng tồn đọng khổng lồ và khả năng hấp thụ chi phí vay cao hơn.
Những điểm nghẽn đó có thể duy trì giá cao, giúp doanh thu hyperscaler tăng vọt 19% trong 12 tháng qua, theo Higgins.
Sự xuất hiện của AI tác tử (agentic AI) càng khiến nhu cầu bùng nổ: các yêu cầu từ tác tử tiêu thụ lượng token gấp 15 lần so với yêu cầu do con người khởi tạo, theo OpenRouter.
"Triển vọng của những công ty này không hề ảm đạm, khi AI đang dần được sử dụng nhiều hơn trong nền kinh tế", Higgins nhận định.
Vậy vấn đề nằm ở đâu?
Lo ngại chính là chi phí vay có thể trở nên quá lớn, và điều đó có thể thay đổi nền kinh tế vốn đang vận hành trôi chảy của AI.
Tâm lý tiêu cực đang lan rộng trên thị trường chứng khoán có thể tràn sang thị trường trái phiếu, đẩy lợi suất trái phiếu lên cao và làm tăng chi phí vay của các công ty AI.
Theo bà Lynam, thị trường trái phiếu vận hành tốt nhất khi nhìn thấy được điểm kết thúc. Mọi nhà đầu tư AI đều tin rằng có ánh sáng cuối đường hầm. Vấn đề là chúng ta không biết đường hầm dài bao nhiêu.
Sự không chắc chắn về thời điểm các công ty bắt đầu sinh lời từ khoản đầu tư AI khổng lồ có thể khiến thị trường trái phiếu do dự, bà nói.
Trong khi đó, triển vọng của công nghệ và tình hình tài chính của các công ty lớn vẫn khá mạnh, theo Stephanie Aliaga, chiến lược gia thị trường toàn cầu tại JPMorgan, trong một ghi chú gần đây gửi nhà đầu tư.
Các dấu hiệu cảnh báo sẽ bao gồm việc doanh nghiệp giảm sử dụng AI, giá rẻ hơn hoặc ít cam kết khách hàng hơn.
Hiện tại, chúng ta chưa thấy bất kỳ dấu hiệu nào trong số đó.