
Mỹ đang quy hoạch nhiều datacenter AI hơn mức nguồn cung chip có thể đáp ứng
Ảnh vệ tinh cho thấy tốc độ xây dựng datacenter AI tại Mỹ đang tăng nhanh, nhưng năng lực đóng gói chip tiên tiến có thể giới hạn triển khai thực tế đến năm 2027 ở mức thấp của ngưỡng hơn 20 gigawatt.
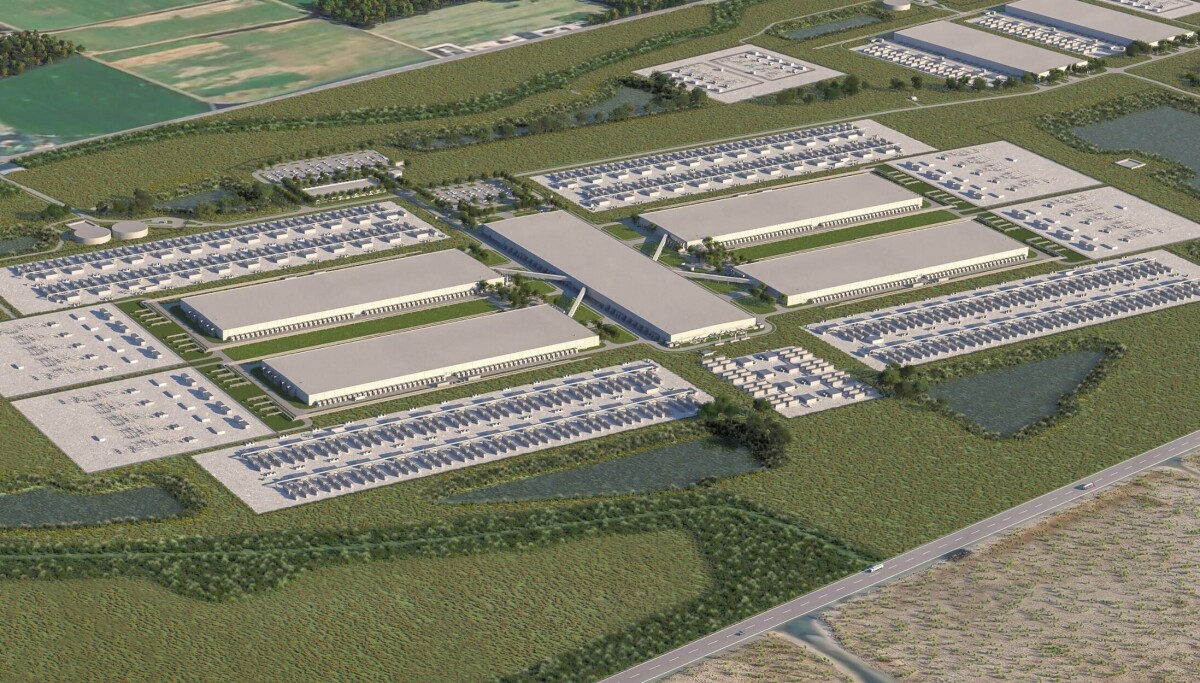
Mỹ đang đẩy mạnh quy hoạch các datacenter phục vụ trí tuệ nhân tạo (AI) với tốc độ chưa từng thấy. Tuy nhiên, giới phân tích tài chính và công nghệ cảnh báo rằng nguồn cung chip AI — đặc biệt là khâu đóng gói tiên tiến (advanced packaging) — có thể trở thành điểm nghẽn khiến nhiều dự án không thể đi vào vận hành đúng tiến độ.
Ảnh vệ tinh được phân tích bởi công ty SynMax cho thấy hoạt động xây dựng datacenter tại Mỹ đang tăng tốc, nhưng không đủ nhanh để đáp ứng các dự báo lạc quan đến năm 2028. Báo cáo mới từ ngân hàng đầu tư Jefferies chỉ ra ba rào cản chính: thủ tục cấp phép, khả năng tiếp cận điện năng, và nguồn cung bộ tăng tốc AI đã qua đóng gói.
Tăng trưởng đáng kể nhưng vẫn thiếu hụt
Theo SynMax, công suất datacenter tổng của Mỹ dự kiến tăng từ khoảng 11 GW vào năm 2025 lên 16-18 GW trong năm 2026, cao hơn dự báo trước đó là 14-16 GW. Giới hạn khả thi cho năm 2027 được ước tính ở mức thấp của ngưỡng hơn 20 GW.
Dù vậy, diện tích đất được giải phóng cho các dự án mới đã chững lại. Mức độ hoạt động thực tế trên mặt đất còn cách khá xa so với hơn 80 GW mà một số danh mục dự án đã công bố và các mô hình nhu cầu chip dự báo cho năm 2028.
Một báo cáo trước đó của Jefferies cũng cho thấy chỉ một nửa công suất dự kiến cho năm 2026 đang được thi công, và có tới 80% danh mục dự án năm 2028 chưa khởi công.
Đóng gói tiên tiến — điểm nghẽn ít được chú ý
Jefferies xác định đóng gói tiên tiến là một ràng buộc mới nổi. Việc sản xuất đủ die accelerator chỉ là một phần công việc: chúng còn phải được đóng gói cùng các linh kiện như bộ nhớ băng thông cao (HBM) trước khi các nhà sản xuất thiết bị gốc (OEM) có thể lắp vào server.
Đóng gói tiên tiến kết hợp nhiều die và linh kiện bộ nhớ bằng các kết nối mật độ cao — phương pháp được dùng trong nhiều CPU và bộ tăng tốc AI tiên tiến nhất hiện nay. Ngay cả chip được sản xuất trên đất Mỹ cũng có thể phải gửi ra nước ngoài, thường là Đài Loan, để đóng gói. Điều này tạo ra nút thắt cổ chai giữa sản xuất bán dẫn và năng lực datacenter thực tế.
SynMax ước tính năng lực đóng gói tiên tiến hiện có chỉ đủ hỗ trợ các accelerator tương đương khoảng 13 GW công suất tổng. Sau khi tính thêm CPU, bộ nhớ, hệ thống làm mát và các tải khác, con số này chuyển đổi thành khoảng 17,5 GW công suất datacenter. Hai dự án đóng gói bổ sung dự kiến đi vào hoạt động năm 2027 có thể hỗ trợ thêm 6 GW, đưa mức trần khả thi lên ngưỡng thấp của hơn 20 GW — trừ khi năng lực mở rộng nhanh hơn dự báo.
Đây không phải là cảnh báo đầu tiên về việc nguồn cung chip có thể hạn chế sự bùng nổ datacenter.
Năm ngoái, một báo cáo từ London Economics International kết luận rằng nếu tất cả dự án datacenter được dự báo cho Mỹ giai đoạn 2025-2030 đều được triển khai, sẽ cần tới 90% tổng tăng trưởng nguồn cung chip AI toàn cầu dồn vào thị trường Mỹ.
Rủi ro tập trung theo khu vực và vấn đề điện năng
Báo cáo cũng lưu ý rằng phát triển datacenter tập trung chủ yếu ở các bang như Texas và Virginia, khiến các con số triển khai toàn quốc đặc biệt dễ bị ảnh hưởng bởi sự chậm trễ ở một trong hai thị trường này.
Tại Texas, việc đạt được dịch vụ lưới điện liên tục có thể mất nhiều thời gian. Trong khi đó, chấp nhận việc bị cắt giảm công suất (curtailment) không thường xuyên có thể giúp datacenter được kết nối sớm hơn. Điều này đồng nghĩa chủ đầu tư có thể phải giảm mức tiêu thụ điện khi được nhà vận hành lưới yêu cầu.
Jesse Gossett, cựu nhà phát triển và thành viên nhóm công tác phụ tải lớn của Hội đồng Độ tin cậy Điện lực Texas (ERCOT), nói với Jefferies rằng mức hoạt động 99% thời gian có thể khả thi về mặt tài chính nếu việc cắt giảm đủ dự đoán được để mô hình hóa, bảo hiểm, phản ánh trong thỏa thuận mức dịch vụ (SLA), hoặc bù đắp bằng nguồn dự phòng.
Tuy nhiên, điều có thể phá vỡ bài toán kinh tế là việc cắt giảm không thể dự đoán trước trong vòng 5 phút theo hệ thống điều độ kinh tế có ràng buộc an ninh dành cho nguồn phụ tải có thể kiểm soát tạm thời của ERCOT. Các datacenter có thể chấp nhận cắt giảm theo kế hoạch kéo dài một đến hai giờ, nhưng không thể xử lý một yêu cầu bất ngờ chỉ báo trước 5 phút.
Ý nghĩa với thị trường và người dùng Việt Nam
Đối với Việt Nam, diễn biến này có hai hàm ý đáng chú ý. Thứ nhất, khi nguồn cung chip AI và năng lực đóng gói toàn cầu bị thắt chặt, các doanh nghiệp và trung tâm dữ liệu trong nước có thể phải đối mặt với chi phí thuê hạ tầng AI tăng cao và thời gian chờ đợi GPU lâu hơn. Thứ hai, xu hướng dịch chuyển một phần chuỗi cung ứng bán dẫn ra khỏi Đài Loan có thể mở ra cơ hội cho các quốc gia trong khu vực, bao gồm Việt Nam, tham gia sâu hơn vào khâu đóng gói và kiểm thử chip.
Cuộc đua datacenter AI tại Mỹ vì thế không chỉ là câu chuyện của riêng nước này, mà còn định hình giá cả và khả năng tiếp cận năng lực tính toán AI trên toàn cầu trong nhiều năm tới.
Bài viết liên quan
Công nghệ
Phần lớn trung tâm dữ liệu châu Âu từ chối công bố lượng nước và điện tiêu thụ
30 tháng 9, 2026
Công nghệ
Những Router Gaming Tốt Nhất (2026): Được Kiểm Nghiệm Bởi Một Gia Đình Game Thủ
30 tháng 9, 2026
Công nghệ
Quà tặng lý tưởng cho người yêu sách: Máy đọc sách, phụ kiện và những bộ sách đáng sưu tầm
30 tháng 9, 2026