Vì sao hồ sơ IPO của Anthropic khiến cổ phiếu công nghệ lao dốc
Hồ sơ IPO dự thảo của Anthropic hé lộ một mạng lưới sở hữu chéo và phụ thuộc lẫn nhau kỳ lạ giữa các ông lớn công nghệ. Chính cấu trúc chằng chịt này, cộng với dòng tiền tự do âm của Amazon và Google, đã khiến toàn bộ nhóm cổ phiếu công nghệ rung chuyển.
Hồ sơ đăng ký phát hành cổ phiếu lần đầu (S-1) của Anthropic đang làm dấy lên nhiều câu hỏi khó chịu trên Phố Wall. Không chỉ vì đây là một thương vụ IPO nghìn tỷ USD, mà còn vì nó phơi bày một thực tế ít ai ngờ: những "đối thủ" lớn nhất của Anthropic lại chính là những cổ đông và chủ nợ lớn nhất của công ty này.
 Minh họa mối quan hệ chằng chịt giữa các ông lớn công nghệ
Một tháng đầy sóng gió của thị trường công nghệ
Trong tháng qua, thị trường tài chính bắt đầu xuất hiện những dấu hiệu cho thấy bong bóng AI đang xì hơi. Đầu tiên là sự sụp đổ của các "neocloud" - những thực thể nằm ngoài bảng cân đối kế toán của các công ty công nghệ và chip lớn. Sau đó, vào thứ Hai, Anthropic công bố bản dự thảo S-1.
Chỉ vài ngày sau, Google và Amazon lần lượt báo cáo kết quả kinh doanh với doanh thu hụt kỳ vọng và dòng tiền tự do âm cao hơn dự báo. Riêng cổ phiếu Google giảm 12% trong thứ Năm, tương đương mức bốc hơi nửa nghìn tỷ USD. Đến hôm sau, toàn bộ nhóm cổ phiếu công nghệ lao dốc và hiện đã giảm 10% so với đỉnh.
Điều đáng chú ý là các ông lớn công nghệ vốn nổi tiếng sinh lời giờ đây lại đang "đốt" một lượng vốn khổng lồ của nhà đầu tư. Năm ngoái, Anthropic lỗ tới 80 tỷ USD, còn Amazon có dòng tiền tự do âm 42 tỷ USD.
Bốn "đế chế độc quyền" khoác chung một chiếc áo
Điểm dị thường của hồ sơ Anthropic nằm ở chỗ: phần lớn cổ phần của công ty lại do chính các đối thủ hoặc nhà cung cấp nắm giữ - gồm Amazon, Google, Broadcom và Microsoft.
Các mối quan hệ của Anthropic với Amazon, Google và Microsoft "tạo ra những xung đột lợi ích tiềm tàng khó có thể lường trước hoặc giảm thiểu hoàn toàn".
Chính Anthropic cũng thừa nhận điều này trong phần rủi ro của hồ sơ IPO. Những "đối tác chiến lược" này đồng thời là nhà đầu tư, khách hàng, đối tác phân phối và đối thủ cạnh tranh, trong khi Broadcom vừa là nhà cung cấp vừa là bên cho thuê.
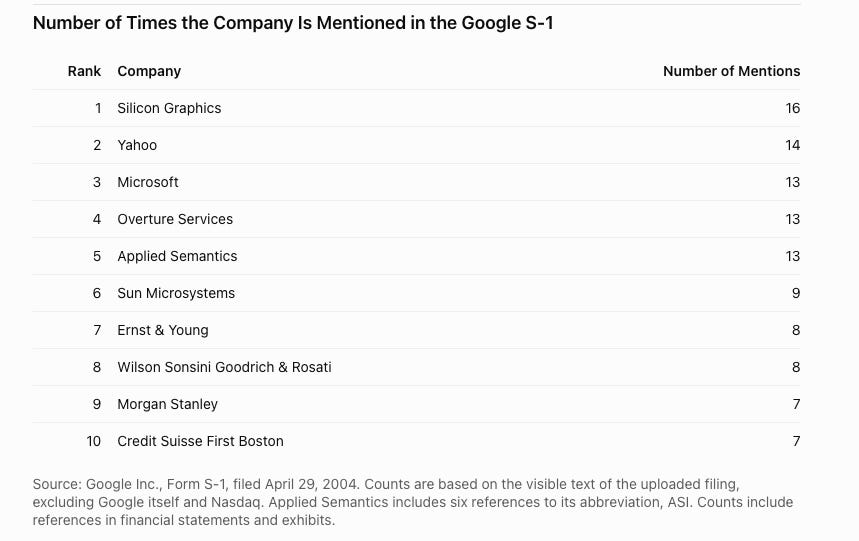
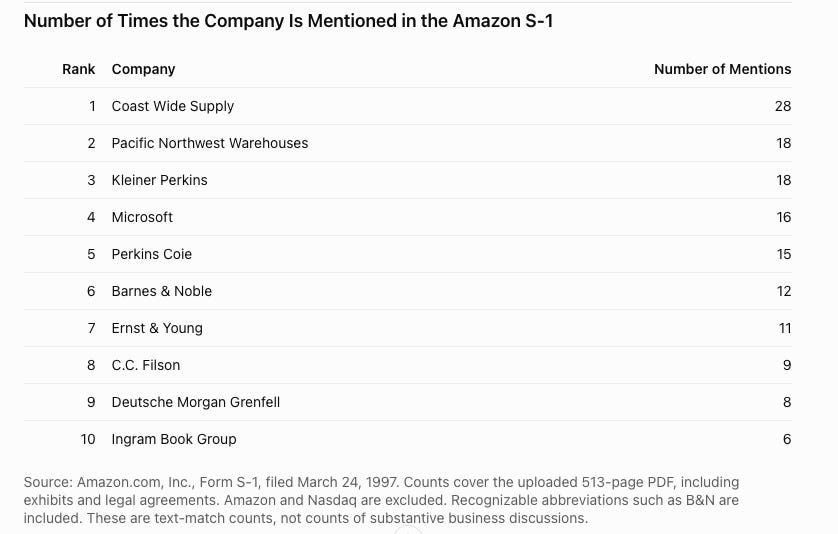
Một cách trực quan để thấy mức độ phụ thuộc: đếm số lần các công ty bên thứ ba được nhắc đến trong hồ sơ. Với một S-1 thông thường, hiếm có công ty nào được nhắc quá chục lần. Nhưng trong hồ sơ của Anthropic, Amazon xuất hiện hơn 150 lần, Google hơn 100 lần, còn Broadcom và Microsoft cũng hơn chục lần.
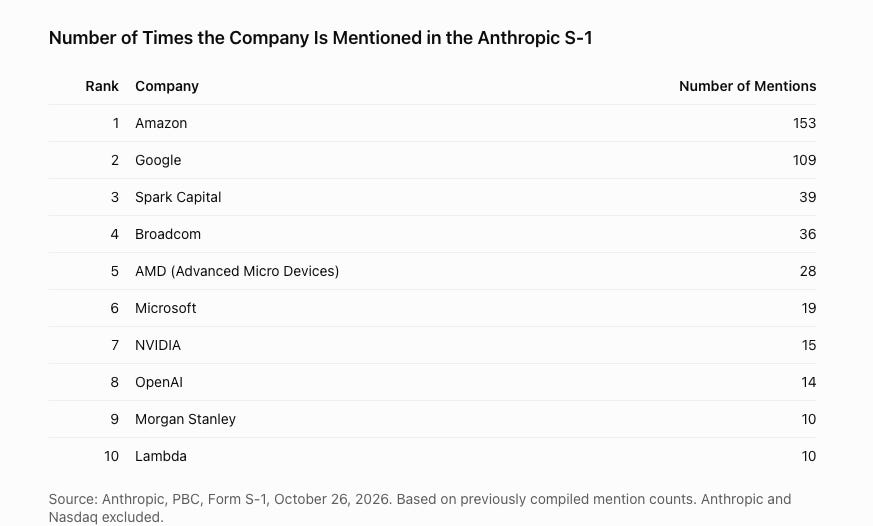 So sánh số lần các công ty bên thứ ba được nhắc đến trong hồ sơ IPO
Để so sánh, hồ sơ IPO của Google năm 2004 chỉ nhắc đến Silicon Graphics 16 lần, Yahoo 13 lần và Microsoft 12 lần. Amazon năm 1995 nhắc đến Coast Wide Supply - bên cho thuê kho - 28 lần. Đó đều là những quan hệ đơn giản, dễ hiểu.
Mạng lưới quan hệ đan xen
Lý do Anthropic nhắc đến các công ty khác nhiều đến vậy là bởi các mối quan hệ này cực kỳ phức tạp:
- Phân phối: Amazon, Google và Microsoft là kênh phân phối chính, bán khoảng 50% sản phẩm của Anthropic, bao gồm Claude trong Microsoft 365 và Claude trên Chrome.
- Sở hữu: Google nắm khoảng 15% cổ phần, Amazon 10-12%, Microsoft nắm một lượng chưa công bố nhưng nhỏ hơn.
- Cho vay: Amazon cung cấp hàng chục tỷ USD dưới dạng nợ chuyển đổi phức tạp, được kích hoạt thông qua việc mua dịch vụ đám mây AWS. Broadcom bảo lãnh 42 tỷ USD vay nợ.
- Công cụ nội bộ: Anthropic phụ thuộc vào ba ông lớn này cho "nhiều công cụ nội bộ dùng để vận hành hoạt động kinh doanh".
- Hợp đồng dài hạn: Anthropic mua hàng trăm tỷ USD tài nguyên điện toán không thể hủy ngang từ chính các đối tác này.
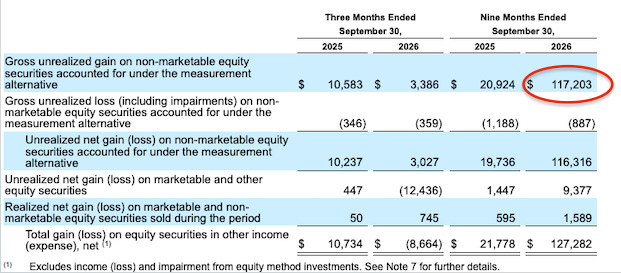
Những mối quan hệ này cũng tác động ngược trở lại. Trong báo cáo tài chính của Google, khoản mục "lãi chưa thực hiện gộp từ chứng khoán vốn không niêm yết" ghi nhận con số 117 tỷ USD - phần lớn đến từ một công ty tư nhân duy nhất, tức Anthropic. Đó là chưa tính đến thời điểm Anthropic chính thức lên sàn với mức định giá do chính Google lựa chọn.
 Dòng tiền và khoản đầu tư chéo giữa các công ty công nghệ lớn
Hệ lụy: Công nghệ lớn như một "siêu công ty mẹ"
Trước đây, năm ông lớn công nghệ (Microsoft, Apple, Google, Meta, Amazon) thống trị những mảng kinh doanh riêng biệt và ít cạnh tranh trực tiếp. Nhưng từ năm 2024, ranh giới này bắt đầu mờ đi khi họ dùng lợi nhuận từ vị thế độc quyền để đầu tư chéo vào AI và các thực thể ngoài bảng cân đối.
Điều này đặt ra một bài toán về động lực cạnh tranh. Nếu Google cạnh tranh quyết liệt như bình thường, khoản "chứng khoán không niêm yết" 117 tỷ USD sẽ giảm mạnh thay vì tiếp tục tăng sau IPO. Tương tự, đà tăng trưởng cloud ấn tượng (doanh thu Google tăng 103% lên 30 tỷ USD/quý, Amazon tăng 39% lên 46 tỷ USD/quý) sẽ chậm lại - và nhà đầu tư sẽ không vui.
Câu hỏi đặt ra: Tại sao phải cạnh tranh về giá khi các công ty này đã sở hữu phần lớn Anthropic và việc làm suy yếu giá trị doanh nghiệp của Anthropic cũng gây bất lợi cho chính họ?
Ngay cả OpenAI cũng nằm trong cấu trúc này khi Microsoft sở hữu một phần tư cổ phần. Kết quả là toàn bộ hệ sinh thái AI - chip, hạ tầng, dữ liệu, điện năng, phần mềm - đã trở thành một khối thống nhất, nơi mọi "người trong cuộc" đều mong tất cả công ty đạt giá trị thị trường tối đa, bất kể dòng tiền thực tế hay động lực cạnh tranh ra sao.
 Cấu trúc sở hữu chéo trong hệ sinh thái AI
Rủi ro lan sang toàn bộ nền kinh tế
Khác với thập kỷ trước, các ông lớn công nghệ không còn là cỗ máy in tiền nhẹ vốn. Họ đang đổ hàng trăm tỷ USD vào trung tâm dữ liệu và hạ tầng, không phải từ lợi nhuận mà từ vốn huy động. Google, Meta và Amazon đều có dòng tiền âm, trong khi Microsoft phải vay nợ.
Nếu bong bóng AI vỡ, nguy cơ suy thoái là hiện hữu. Các hạng mục chi tiêu gắn chặt với bùng nổ AI hiện chiếm hơn 7,5% GDP - cao hơn mức đỉnh 6% của bong bóng công nghệ trước đây và gần mức 7% của bong bóng nhà đất thập niên 2000.
 Tỷ trọng chi tiêu gắn với AI trong GDP
Bài học cho nhà đầu tư và nhà hoạch định chính sách
Về mặt pháp lý, rủi ro không còn nằm ở luật chống độc quyền mà dịch chuyển sang trách nhiệm pháp lý thông thường và luật chứng khoán. Hình mẫu phù hợp hơn lúc này là Enron chứ không phải Standard Oil.
Với độc giả Việt Nam - những người đang theo dõi làn sóng AI và các quỹ công nghệ toàn cầu - đây là lời nhắc nhở quan trọng. Khi các công ty công nghệ lớn ngày càng đan xen về sở hữu và dòng tiền, rủi ro hệ thống sẽ khó nhận diện hơn. Nhà đầu tư cần đọc kỹ các hồ sơ tài chính thay vì chỉ nhìn vào mức định giá, bởi đằng sau một thương vụ IPO hoành tráng có thể là một mạng lưới quan hệ phức tạp mà ngay cả những người trong cuộc cũng khó lường hết.
Thị trường không hẳn đang hoảng loạn, nhưng đang tự hỏi liệu bong bóng đã đến hồi kết - và ai sẽ là người cuối cùng giữ túi hàng.