
Benchmark: Không có chương trình nghị sự, không vội vã, không rời San Francisco
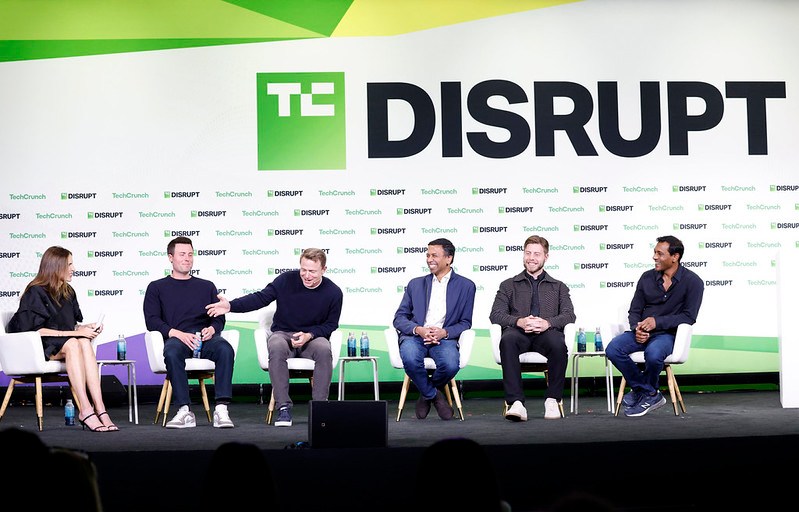
Năm đối tác của Benchmark chia sẻ tại TechCrunch Disrupt về chiến lược đầu tư của quỹ: quỹ đầu tư mới 2 tỷ USD nhưng vẫn chỉ rót vốn vào 2-3 công ty mỗi năm mỗi người, họp thứ Hai không có chương trình nghị sự và vẫn tin San Francisco là trung tâm của AI.
Benchmark: Không có chương trình nghị sự, không vội vã, không rời San Francisco
Benchmark có thể đã tăng quy mô quỹ và thay đổi một số đối tác, nhưng trên sân khấu TechCrunch Disrupt tuần này, năm người còn lại trông chẳng khác gì những người bạn thân tình đang vận hành một trong những quỹ đầu tư lừng danh nhất Thung lũng Silicon.
Điều đáng chú ý nằm ở sự tương phản: trong khi các đối thủ lao đi với tốc độ chóng mặt, Benchmark vẫn rót vốn với nhịp độ cũ, mỗi đối tác chỉ thực hiện hai đến ba thương vụ mới mỗi năm.
Quỹ lớn hơn, nhưng triết lý không đổi
Mùa hè vừa qua, Benchmark công bố huy động 2 tỷ USD qua hai quỹ — lần thứ hai trong lịch sử 31 năm của công ty mà họ vượt khỏi quy mô quỹ nhỏ truyền thống.
Peter Fenton giải thích phần "craft" (tay nghề) cốt lõi của quỹ vẫn nguyên vẹn: làm việc sát cánh với nhà sáng lập ngay từ những ngày đầu. Đó là cam kết kéo dài 10-15 năm, và loại công việc này không thể mở rộng quy mô bằng cách nhân bản.
"Quỹ cốt lõi đã được giữ ở mức 500 triệu USD trong 20 năm, và con số đó chỉ vừa được điều chỉnh theo lạm phát cho phù hợp với nền kinh tế hiện tại — điều mà lẽ ra chúng tôi nên làm sớm hơn."
Bên cạnh quỹ cốt lõi, tham vọng mới của Benchmark là một quỹ tăng trưởng trị giá 1,25 tỷ USD. Fenton chia sẻ kỳ vọng diễn ra theo "quy luật lũy thừa cực đoan" (power law): nếu thành công, chỉ một hoặc hai khoản đầu tư sẽ tạo ra 90% lợi nhuận. Điều đó đồng nghĩa với việc rót vốn vào khoảng bốn đến sáu, hoặc cùng lắm là bảy đến tám công ty.
Vì sao các đối tác hàng đầu chọn một công ty nhỏ?
Ev Randall, người từng làm việc tại Founders Fund, Bond và Kleiner Perkins, cho rằng điểm khác biệt của Benchmark là mô hình "đối tác nhỏ" (small partnership) — nơi các quyết định không phải đi qua một bộ máy quan liêu cồng kềnh.
"Bạn phải tìm được những người không chỉ mình thích mà còn thực sự ngưỡng mộ. Ở Benchmark, rõ ràng là mọi người đều quý mến và hòa hợp với nhau, nhưng nó sâu sắc hơn thế: họ ngưỡng mộ và học hỏi lẫn nhau."
Jack Altman — người gia nhập Benchmark vào tháng Hai, trước đó từng gọi vốn 275 triệu USD cho quỹ riêng chỉ trong một tuần và có một podcast nổi tiếng — giải thích lý do chuyển hướng. Anh cho biết điều thuyết phục anh là việc Benchmark muốn trở thành những người đầu tiên nhà sáng lập gọi đến, và họ thực sự tận tâm.
"Ngành này có quá nhiều thứ gắn với tiền bạc và địa vị. Điều tôi cảm nhận được từ đội ngũ Benchmark là họ thực sự quan tâm đến nhà sáng lập và giúp đỡ công ty phát triển."
Cuộc họp thứ Hai không có chương trình nghị sự
Một trong những nét độc đáo nhất của Benchmark là các cuộc họp đối tác vào thứ Hai không có agenda. Altman thậm chí từng thử thêm chương trình nghị sự nhưng bị các đồng nghiệp trêu.
Eric Vishria mô tả đó là một cuộc trò chuyện liên tục kéo dài hàng thập kỷ — bàn về những công ty đã gặp, điều gì khơi gợi sự quan tâm, những gì quan sát được trong các cuộc họp hội đồng quản trị. Không có hệ thống hóa, nhưng lại hiệu quả vì nhóm chỉ có năm người và thực sự thích dành thời gian bên nhau.
Chethan Puttagunta bổ sung một lý do thực tế:
"Một phần của việc không có chương trình nghị sự là để có không gian phản ứng linh hoạt. Nếu một nhà sáng lập cần tìm giám đốc điều hành hay chốt một thỏa thuận chiến lược, cả năm người chúng tôi có thể sẵn sàng hỗ trợ."
Khi được hỏi liệu chỉ một người có thể phủ quyết một thương vụ, cả nhóm đều thú nhận... họ không biết, vì chưa từng xảy ra. Với số lượng giao dịch ít như vậy, việc thiếu quy trình chính thức lại là một lợi thế.
Xung đột lợi ích giữa các nhà sáng lập: thực tế khó tránh
Một chủ đề được nhiều nhà sáng lập quan tâm là việc các quỹ đầu tư rót vốn vào những công ty cạnh tranh nhau. Vishria thừa nhận rằng khi chi phí phát triển sản phẩm gần như về 0, các công ty tự nhiên sẽ mở rộng và chồng lấn lên nhau, dẫn đến xung đột.
"Thực tế phũ phàng là mọi công ty đều tiến hóa rất nhanh, và bạn sẽ có xung đột. Chúng tôi duy trì cam kết độc quyền trong lĩnh vực đó, nhưng mọi thứ đang thay đổi."
Puttagunta cho rằng trong kỷ nguyên AI, các nhà sáng lập cực kỳ tham vọng vì chi phí viết code sản phẩm mới gần như bằng không. Điều đó có nghĩa là các công ty trong cùng danh mục sẽ dễ "đụng mặt" nhau hơn — nhưng vẫn có cách duy trì mối quan hệ một cách tôn trọng.
Cerebras và nguyên tắc đầu tư vào những ý tưởng dị biệt
Câu chuyện về Cerebras — công ty chip AI mà Benchmark đầu tư vào mùa xuân 2016 sau 10 năm không rót vốn vào phần cứng — được kể lại đầy thú vị. Vishria cho biết anh không hiểu phần lớn luận điểm của công ty này. Đêm Chủ nhật trước buổi thuyết trình, Fenton nói rằng nó đi ngược lại mọi thứ anh học được trong ngành đầu tư mạo hiểm. Nhưng sau buổi thuyết trình thứ Hai, Fenton hoàn toàn đổi ý.
Fenton gọi các nhà sáng lập Cerebras là "những kẻ dị giáo":
"Điều họ nói là phi chính thống, và bạn thấy điều đó ngay hôm nay, khi người ta bán tháo cổ phiếu vì nó gây tranh cãi. Đó chính xác là nơi chúng tôi phải đứng với tư cách nhà đầu tư. Nếu mọi thứ đều đồng thuận, thì còn cần khởi nghiệp làm gì?"
Về nỗi lo "bong bóng AI"
Trước câu hỏi liệu có một đợt điều chỉnh nghiêm trọng nào sắp xảy ra, khi nhiều công ty AI đã cạn dòng tiền tự do và vụ phá sản Character AI vừa qua, Randall tỏ ra bình thản.
"Dự đoán vĩ mô luôn là việc làm vô ích. Điều thay đổi nhiều nhất từ khi tôi bắt đầu đầu tư là môi trường thông tin."
Anh lập luận rằng Character AI thực chất là "xác chết còn lại" của một công ty đã bị Google mua lại đội ngũ từ 18 tháng trước, và việc nó nộp đơn phá sản lại bị diễn giải thành "hiệu ứng ớn lạnh của AI" cho thấy môi trường thông tin đang bị ảnh hưởng quá mức bởi "buồng vang dội X" (X echo chamber) đầy kích động.
Theo Randall:
"Không có gì bất ổn về bản chất trong hệ sinh thái AI. Điều bất ổn là sự biến động đến từ những dữ liệu thường không đúng hoặc bị phóng đại để câu lượt xem. Tôi nghĩ việc OpenAI và Anthropic lên sàn chứng khoán sẽ lành mạnh, để thị trường thôi dao động 5-10% mỗi lần một tài khoản ẩn danh cập nhật dự báo."
San Francisco vẫn là tâm điểm
Cả nhóm đồng thuận rằng trong hầu hết các trường hợp, nhà sáng lập không nhất thiết phải trực tiếp ở San Francisco — nhưng đây vẫn là nơi dễ dàng nhất để tiếp cận nhân tài, nguồn vốn và khách hàng.
Fenton cho biết lịch sử ghi nhận hơn 90% lợi nhuận từ đồng vốn của ngành đến từ các công ty được thành lập tại đây. Randall thì nhận xét:
"Tôi đang cố nghĩ về một công ty không đặt trụ sở ở San Francisco mà tôi đã gặp trong 18 tháng qua, và họ đều phải dành thời gian ở San Francisco. Sắt mài sắt nên kim. Nếu bạn muốn ở cạnh những người ngang tầm để trở thành phiên bản tốt nhất của mình, thật khó tìm được thành phố nào làm điều đó tốt hơn SF trong kỷ nguyên AI hiện nay."
Bài viết liên quan

Công nghệ
Mô hình AI hàng đầu giỏi Vật lý đến đâu? Nghiên cứu mới chỉ ra các bài kiểm tra hiện hành đang đánh giá sai
16 tháng 9, 2026

Công nghệ
Nộp đơn xin việc lẽ ra nên khó hơn. Thật đấy
25 tháng 8, 2026
Công nghệ
OmniPTY: Trình giả lập terminal viết bằng Rust, tích hợp sẵn tmux và file manager
18 tháng 10, 2026